เรื่องราวชีวิตที่ต้องสู้
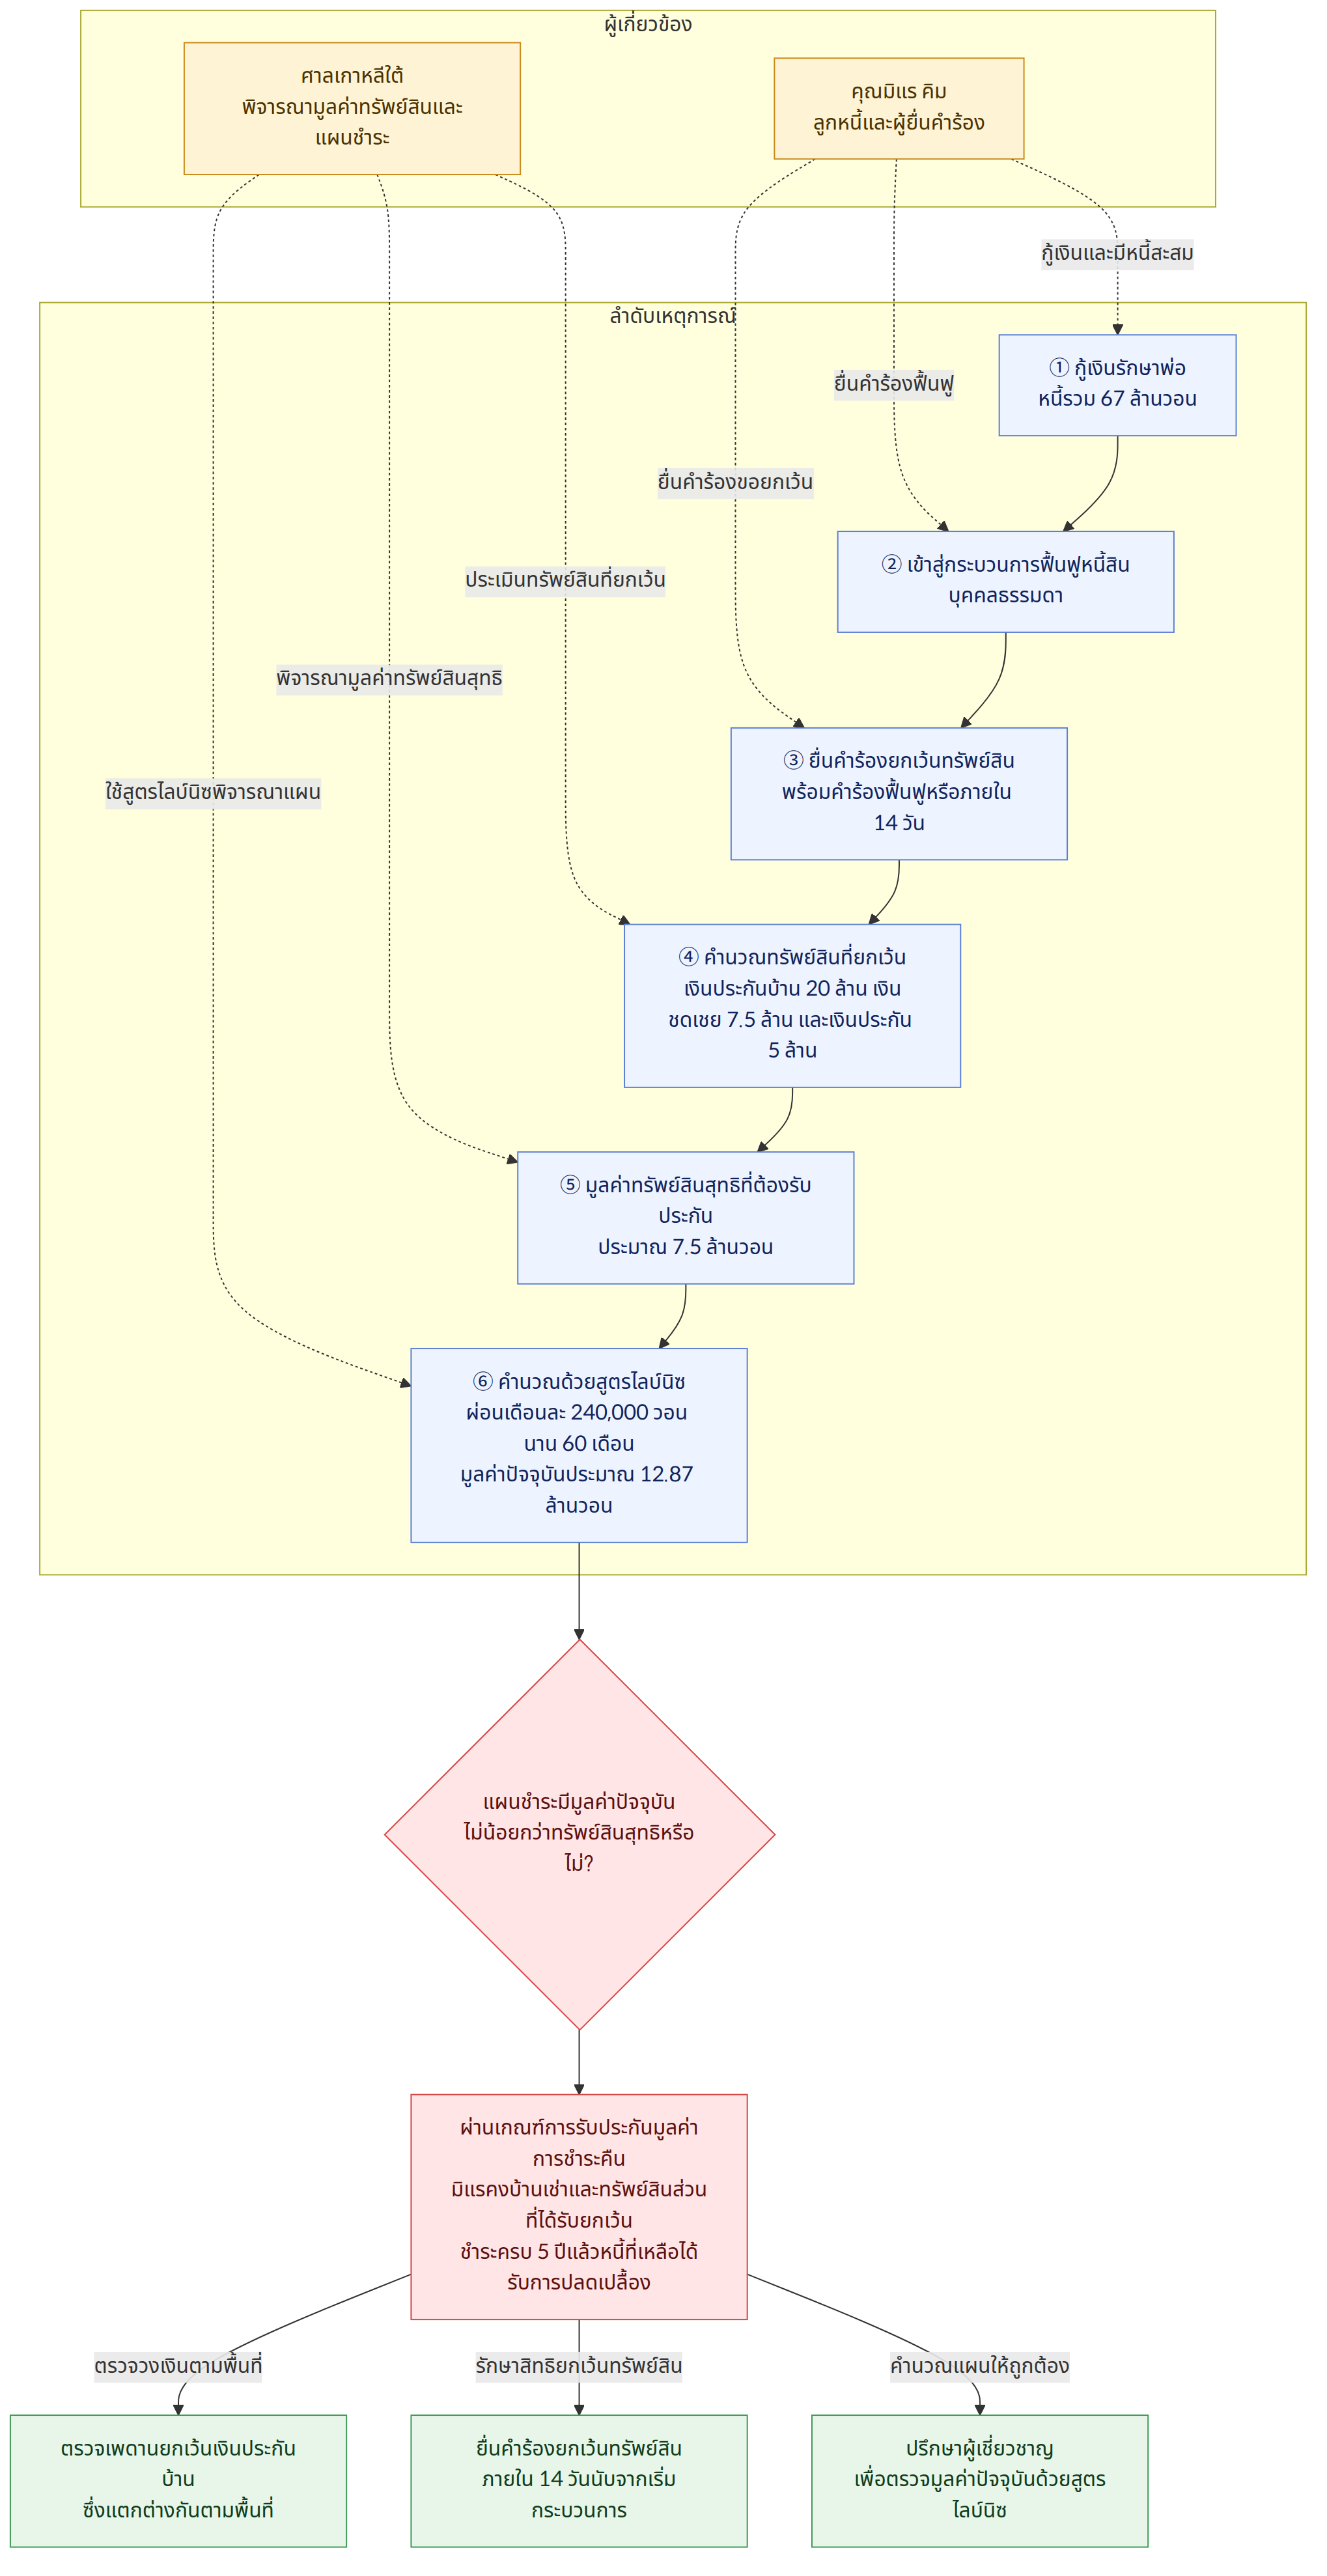
คุณ มิแร คิม พนักงานออฟฟิศธรรมดาๆ ในกรุงโซล เธอใช้ชีวิตอย่างประหยัดเพื่อดูแลสามีและลูกชายวัยกำลังกินกำลังนอน แต่แล้วมรสุมชีวิตก็ซัดมาเมื่อพ่อของเธอป่วยเป็นมะเร็ง ด้วยความกตัญญู มิแรจึงหยิบยืมเงินเพื่อมารักษาพ่อจนมียอดหนี้สะสมถึง 67 ล้านวอน (เงินต้น 55 ล้าน และดอกเบี้ย 12 ล้าน) ในขณะที่เธอมีรายได้ต่อเดือนเพียง 2.28 ล้านวอน
มิแรนอนก่ายหน้าผากทุกคืน เธออยากเข้าสู่กระบวนการ ฟื้นฟูหนี้สินบุคคลธรรมดา (Personal Rehabilitation) แต่สิ่งที่เธอหวาดกลัวที่สุดคือกลัวว่าเจ้าหน้าที่จะมายึดเงินประกันการเช่าบ้าน 20 ล้านวอน ซึ่งเป็นเงินก้อนสุดท้ายที่ทำให้ครอบครัวมีที่ซุกหัวนอน นอกจากนี้เธอยังมีเงินสำรองเลี้ยงชีพ (Severance pay) อีก 15 ล้านวอน และประกันชีวิตอีก 5 ล้านวอนที่เธอสะสมไว้เพื่ออนาคต
ประเด็นทางกฎหมาย
ในกระบวนการฟื้นฟูหนี้สินของเกาหลีใต้ ลูกหนี้จะสามารถรักษาทรัพย์สินหลักอย่างเงินประกันบ้าน เงินชดเชยการทำงาน และเงินประกันไว้ได้หรือไม่? และมีหลักเกณฑ์อย่างไรในการคำนวณว่าลูกหนี้ต้องชำระหนี้คืนเป็นจำนวนเท่าใดเมื่อเทียบกับทรัพย์สินที่มีอยู่?
กฎหมายเกาหลีกล่าวไว้ว่าอย่างไร?
กฎหมายว่าด้วยการฟื้นฟูและล้มละลายของลูกหนี้ในเกาหลีใต้มีหลักการสำคัญที่เรียกว่า "หลักการรับประกันมูลค่าการชำระคืน (Liquidation Value Guarantee Principle)"
หลักการรับประกันมูลค่าการชำระคืน: หมายความว่า ยอดรวมของเงินที่ลูกหนี้ผ่อนชำระตลอดแผนการฟื้นฟู (3-5 ปี) เมื่อคิดเป็นมูลค่าปัจจุบันแล้ว จะต้องไม่น้อยกว่ามูลค่าทรัพย์สินทั้งหมดที่ลูกหนี้มีอยู่ หากต้องถูกนำไปขายทอดตลาดในกรณีล้มละลาย
อย่างไรก็ตาม เพื่อให้ลูกหนี้สามารถดำรงชีวิตอยู่ได้ กฎหมายได้กำหนด "ทรัพย์สินที่ได้รับการยกเว้น (Exempt Assets)" ซึ่งจะไม่นำมานับรวมในมูลค่าที่ต้องชำระคืน ดังนี้:
- เงินประกันการเช่าที่อยู่อาศัย: กฎหมายคุ้มครองเงินประกันในวงเงินที่กำหนดตามพื้นที่ เช่น ในโซลได้รับการคุ้มครองสูงสุด 32 ล้านวอน (ตามเกณฑ์ ณ ขณะนั้น)
- ค่าครองชีพที่จำเป็น: ทรัพย์สินที่ใช้เป็นค่าใช้จ่ายในการดำรงชีพของลูกหนี้และผู้อยู่ในอุปการะเป็นเวลา 6 เดือน ในวงเงินไม่เกิน 9 ล้านวอน
- เงินชดเชยการออกจากงาน: ตามกฎหมายวิธีพิจารณาความแพ่ง เงินชดเชยการออกจากงานครึ่งหนึ่ง (1/2) ถือเป็นทรัพย์สินที่ห้ามอายัด
แนวทางของศาลเกาหลีใต้
ศาลเกาหลีใต้จะใช้สูตรการคำนวณที่เรียกว่า "ระบบไลบ์นิซ (Leibniz Formula)" เพื่อหาค่าปัจจุบันของเงินที่จะได้รับในอนาคต โดยหักดอกเบี้ยออก เพื่อให้เกิดความยุติธรรมแก่เจ้าหนี้ว่าเงินที่จะได้รับในอีกหลายปีข้างหน้ามีมูลค่าไม่ต่ำกว่าการยึดทรัพย์สินลูกหนี้ในวันนี้
นอกจากนี้ ศาลให้ความสำคัญกับ "กรอบเวลา" มาก ลูกหนี้ต้องยื่นคำร้องขอยกเว้นทรัพย์สินพร้อมกับการยื่นฟื้นฟู หรือภายใน 14 วันหลังจากเริ่มกระบวนการ มิเช่นนั้นทรัพย์สินเหล่านั้นอาจถูกนำไปนับรวมเป็นมูลค่าที่ต้องชำระคืนทั้งหมด
การปรับใช้กฎหมายกับกรณีของคุณมิแร คิม
เมื่อพิจารณากรณีของคุณ มิแร คิม ผลลัพธ์จะเป็นดังนี้:
- ทรัพย์สินทั้งหมดที่มี: เงินประกันบ้าน 20 ล้าน + เงินชดเชย 15 ล้าน + ประกัน 5 ล้าน = 40 ล้านวอน
- ส่วนที่ได้รับการยกเว้น:
- เงินประกันบ้าน 20 ล้าน (ในโซลยกเว้นได้ถึง 32 ล้าน ดังนั้นได้รับยกเว้นทั้งหมด)
- เงินชดเชยการทำงาน 7.5 ล้าน (ครึ่งหนึ่งของ 15 ล้าน เป็นทรัพย์สินห้ามอายัด)
- เงินประกัน 5 ล้าน (สามารถขอยกเว้นในส่วนค่าครองชีพ 9 ล้านวอนได้)
- มูลค่าทรัพย์สินสุทธิที่ต้องรับประกัน: จะเหลือเพียงประมาณ 7.5 ล้านวอน เท่านั้น
เมื่อคำนวณจากรายได้ 2.28 ล้านวอน หักค่าครองชีพครอบครัว 3 คน (2.04 ล้านวอน) เธอจะมีเงินผ่อนชำระ 240,000 วอนต่อเดือน เป็นเวลา 60 เดือน ซึ่งคิดเป็นมูลค่าปัจจุบันได้ประมาณ 12.87 ล้านวอน ซึ่งสูงกว่ามูลค่าทรัพย์สินสุทธิ (7.5 ล้านวอน) ดังนั้น แผนการนี้จึงผ่านเกณฑ์ทางกฎหมาย
บทสรุป: ผลลัพธ์และคำแนะนำสำหรับคุณ
ในที่สุด คุณ มิแร คิม ก็สามารถรักษาบ้านที่เช่าอยู่ไว้ได้ และไม่ต้องสูญเสียเงินชดเชยการทำงานในอนาคต เธอเพียงแค่ต้องชำระเงินตามแผนเดือนละ 240,000 วอนเป็นเวลา 5 ปี เมื่อครบกำหนด หนี้สินที่เหลือทั้งหมดจะได้รับการปลดเปลื้อง ทำให้เธอกลับมาเริ่มต้นชีวิตใหม่ได้อีกครั้ง
คำแนะนำสำหรับผู้อ่าน:
- ตรวจสอบเพดานการยกเว้นในพื้นที่ของคุณ: วงเงินการคุ้มครองเงินประกันบ้านในโซล ปริมณฑล และต่างจังหวัดมีความแตกต่างกัน
- อย่าละเลยการยื่นคำร้องยกเว้นทรัพย์สิน: ต้องดำเนินการภายใน 14 วันนับจากวันเริ่มกระบวนการเพื่อรักษาสิทธิ์
- ปรึกษาผู้เชี่ยวชาญเพื่อคำนวณมูลค่าปัจจุบัน: การคำนวณด้วยระบบไลบ์นิซมีความซับซ้อน การคำนวณที่แม่นยำจะช่วยให้แผนการฟื้นฟูของคุณได้รับการอนุมัติง่ายขึ้น