1. Kisah Manusia: Dinas yang Menjadi Tergugat
Ketika surat gugatan itu tiba, Dinas Pajak Kota Haneul tidak terkejut menjadi tergugat. Seorang pemilik usaha kecil, Rina Pratama, menggugat tagihan tambahan yang diterbitkan dinas tersebut. Menurut Rina, undang-undang yang menjadi dasar tagihan memberi kewenangan terlalu luas dan bertentangan dengan Konstitusi.
Bagi Kepala Dinas Arif Santoso, perkara itu bukan sekadar soal apakah tagihan terhadap Rina sudah dihitung dengan benar. Dalam jawabannya di pengadilan, dinas berpendapat bahwa ketentuan undang-undang yang wajib diterapkannya mungkin bermasalah secara konstitusional. Karena itu, dinas meminta pengadilan merujuk persoalan tersebut kepada Mahkamah Konstitusi Korea untuk diuji.
Pengadilan menolak permintaan itu. Kini muncul pertanyaan yang tampak janggal: bukankah lembaga pemerintah bukan pemegang hak dasar, sehingga tidak berhak mengajukan pengaduan konstitusional? Apakah Dinas Pajak tetap dapat membawa persoalan undang-undang itu ke Mahkamah Konstitusi?
2. Pertanyaan Hukumnya
Persoalan utamanya adalah apakah negara, lembaga negara, atau badan pemerintah yang menjadi pihak dalam suatu perkara dapat mengajukan permohonan pengujian undang-undang berdasarkan Pasal 68 ayat (2) Undang-Undang Mahkamah Konstitusi Korea, meskipun mereka tidak dapat mengajukan pengaduan konstitusional berdasarkan Pasal 68 ayat (1).
3. Apa Kata Hukum Korea
Kedua ayat tersebut menyediakan jalur yang berbeda. Perbedaan ini penting: tidak semua pengaduan konstitusional mensyaratkan bahwa pemohon mengaku hak dasarnya telah dilanggar.
Pasal 68 ayat (1) pada pokoknya membuka pengaduan konstitusional bagi pihak yang meminta perlindungan atas hak konstitusionalnya. Negara dan lembaga negara umumnya tidak memenuhi syarat itu, karena tugas mereka adalah melindungi dan mewujudkan hak warga, bukan menjadi pemegang hak dasar warga negara.
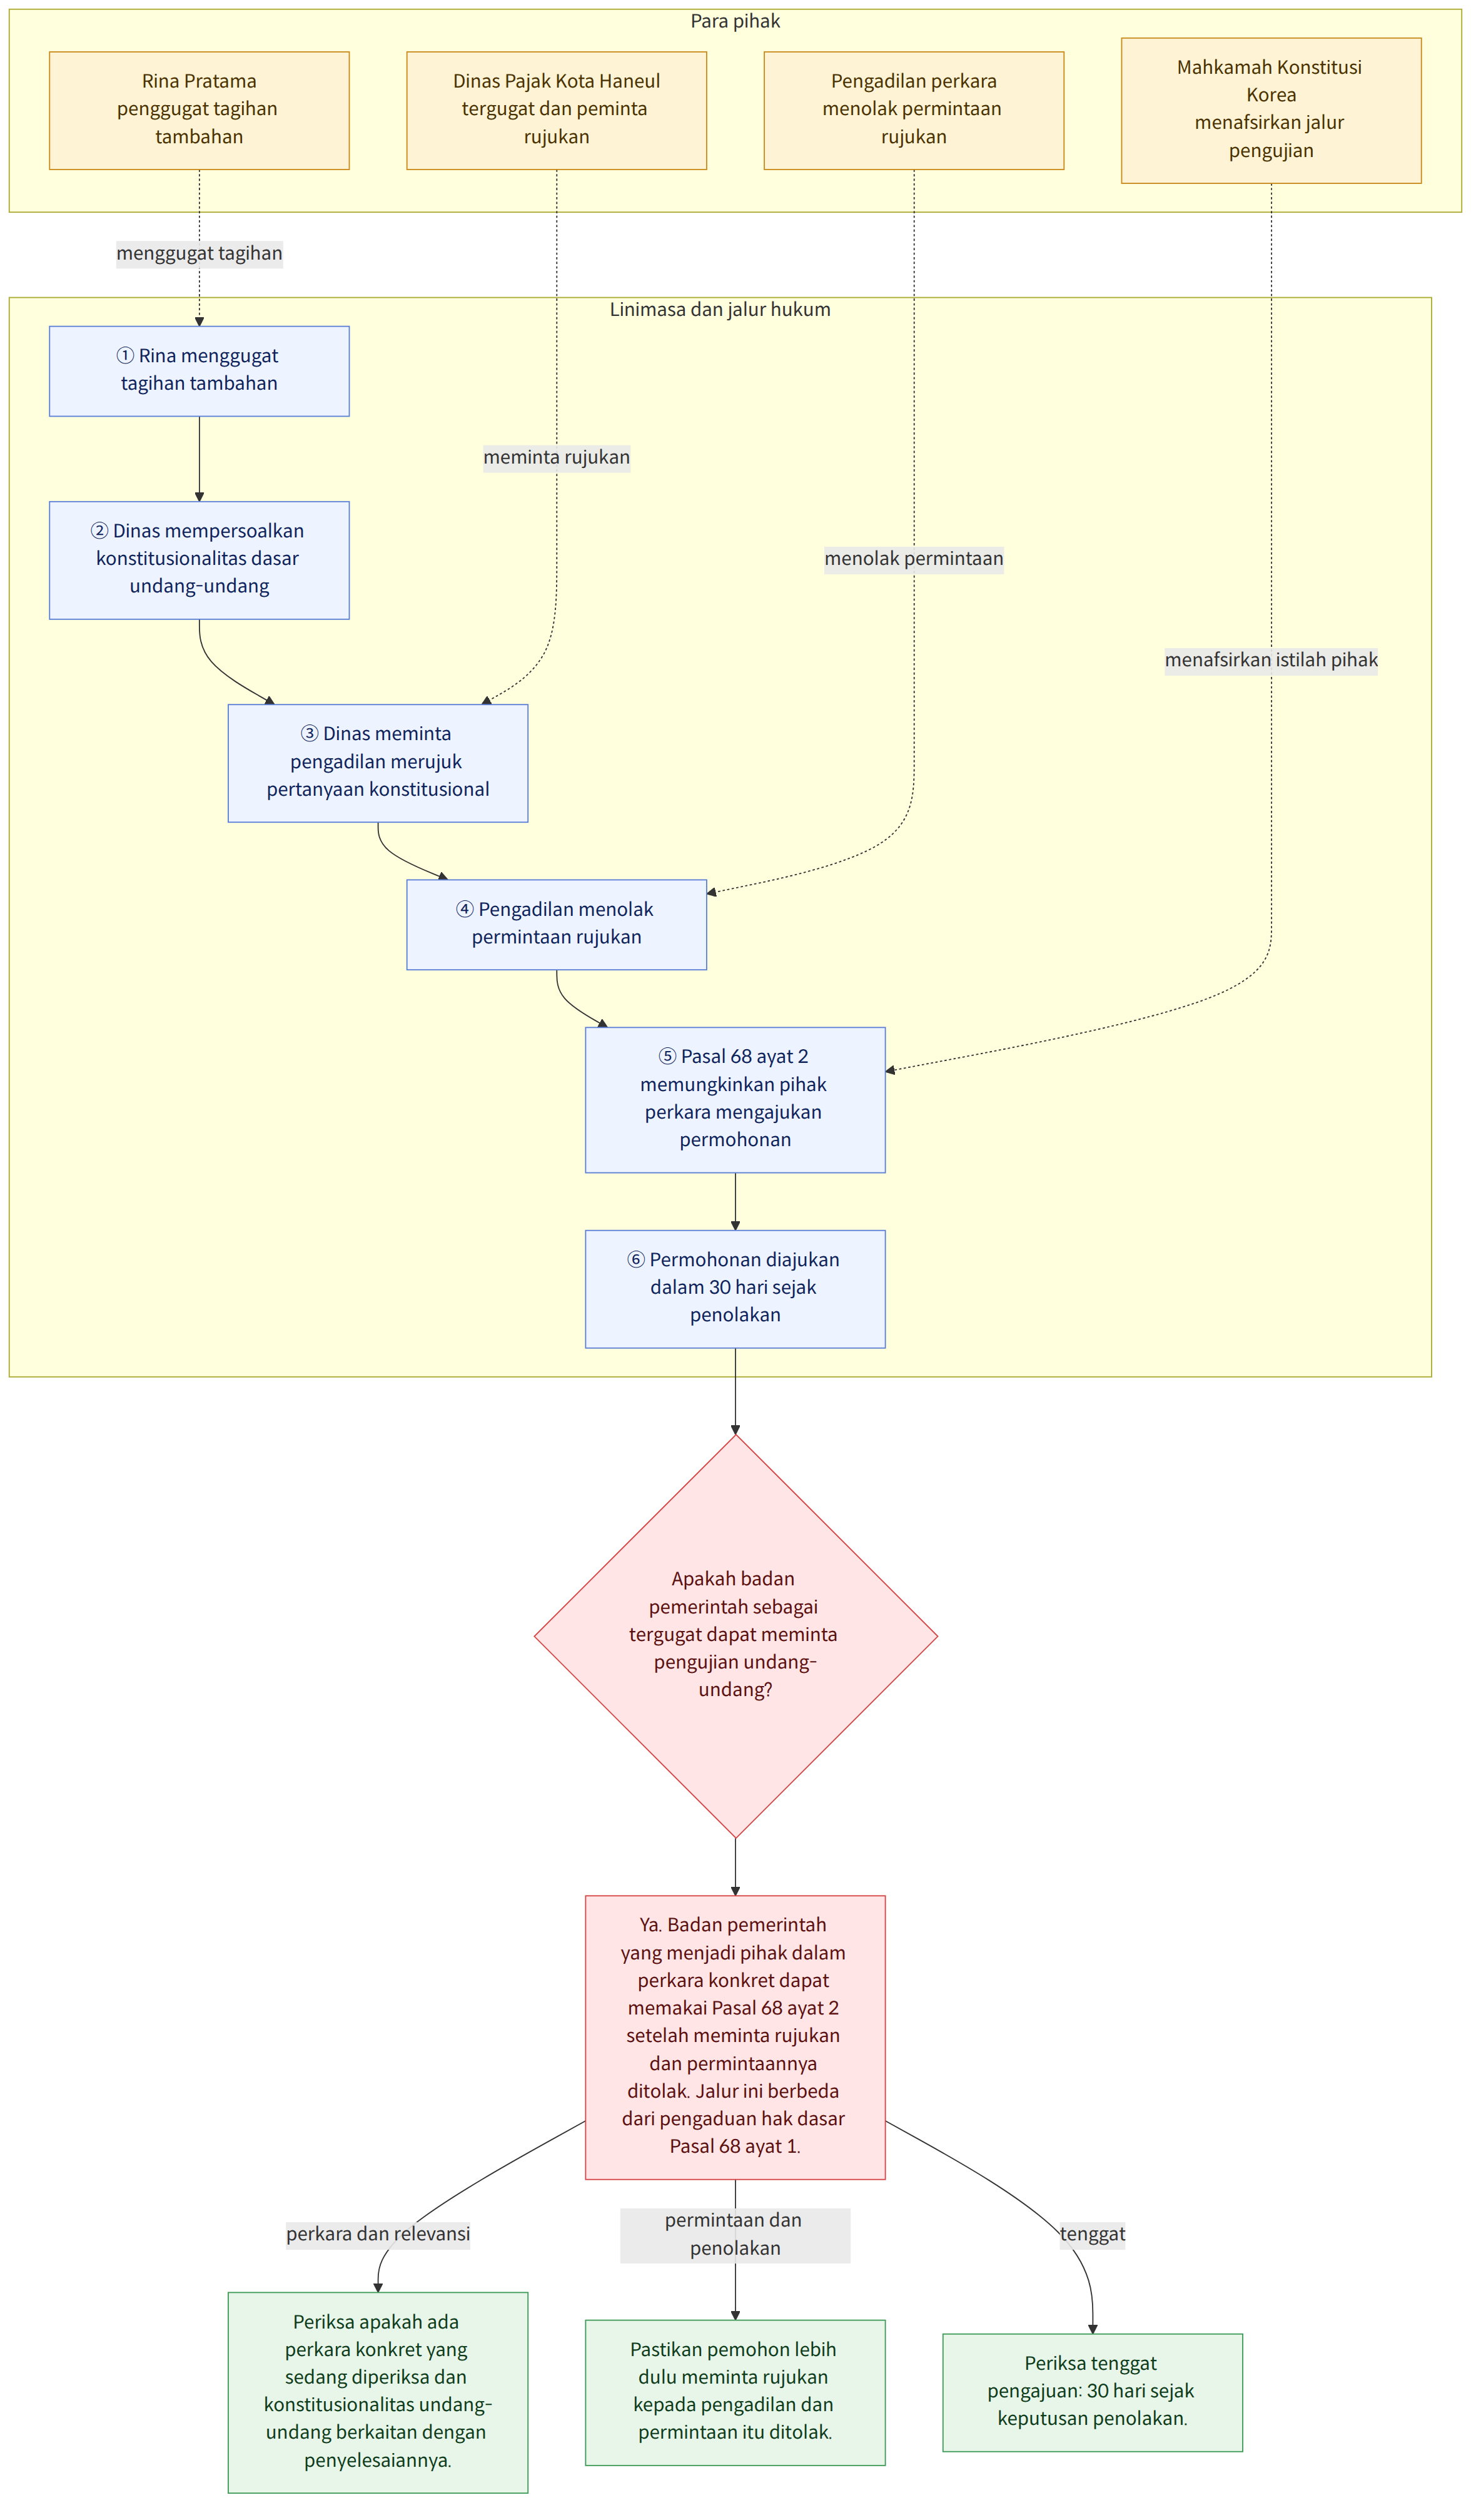
Sebaliknya, Pasal 68 ayat (2) merupakan jalur pengujian undang-undang dalam perkara konkret. Mekanismenya terkait dengan ketentuan Pasal 41 ayat (1): apabila keabsahan suatu undang-undang menjadi dasar yang relevan bagi penyelesaian perkara, pihak dalam perkara dapat meminta pengadilan merujuk pertanyaan konstitusional tersebut kepada Mahkamah Konstitusi. Jika pengadilan menolak permintaan itu, pihak yang mengajukannya dapat mengajukan permohonan berdasarkan Pasal 68 ayat (2).
Dalam jalur Pasal 68 ayat (2), yang menentukan bukan apakah pemohon memiliki hak dasar yang dilanggar, melainkan apakah ia merupakan pihak dalam perkara konkret dan telah meminta pengujian melalui pengadilan, tetapi permintaannya ditolak.
Prinsip ini berlaku pula dalam perkara administrasi. Badan pemerintah yang menerbitkan keputusan dapat menjadi tergugat ketika keputusan itu digugat oleh warga atau perusahaan. Dalam persidangan tersebut, pengadilan dapat menilai bukan hanya apakah tindakan administrasi itu sah, tetapi juga apakah undang-undang yang menjadi landasannya sesuai dengan Konstitusi.
Agar permohonan berdasarkan Pasal 68 ayat (2) dapat diajukan, pokok-pokoknya adalah:
- Harus ada perkara yang konkret dan sedang diperiksa pengadilan.
- Konstitusionalitas undang-undang yang dipersoalkan harus berkaitan dengan penyelesaian perkara tersebut.
- Pemohon harus terlebih dahulu meminta pengadilan merujuk persoalan konstitusional itu.
- Permintaan rujukan tersebut harus ditolak pengadilan.
- Permohonan ke Mahkamah Konstitusi harus diajukan dalam tenggat yang berlaku. Pasal 69 ayat (2) menetapkan tenggat 30 hari sejak keputusan penolakan.
4. Cara Pengadilan Korea Menilai Persoalan Ini
Mahkamah Konstitusi Korea membedakan dengan tegas antara pengaduan yang bertujuan melindungi hak dasar seseorang dan pengujian undang-undang yang muncul dari perkara konkret. Dalam jalur pertama, negara dan badan publik pada umumnya tidak dapat mengaku sebagai pemegang hak dasar. Mereka menjalankan kewenangan publik dan berkewajiban menghormati hak warga.
Namun, larangan itu tidak otomatis menutup jalur kedua. Mahkamah memandang bahwa istilah “pihak” dalam Pasal 68 ayat (2) mencakup para pihak dalam berbagai jenis persidangan, termasuk perkara administrasi. Tidak ada alasan yang cukup untuk mengecualikan badan pemerintah hanya karena badan itu menjadi tergugat dalam gugatan administrasi.
Badan pemerintah tidak boleh, ketika menerbitkan keputusan administrasi, secara sepihak mengabaikan undang-undang yang berlaku dengan alasan bahwa undang-undang tersebut inkonstitusional. Tetapi dalam persidangan mengenai keputusan itu, badan tersebut dapat meminta pengadilan menguji apakah undang-undang yang menjadi dasarnya sesuai dengan Konstitusi.
Dengan kata lain, badan publik tetap terikat pada undang-undang selama menjalankan kewenangannya. Pengujian konstitusional dilakukan melalui proses peradilan yang semestinya, bukan lewat penolakan sepihak oleh pejabat untuk menerapkan hukum.
5. Menerapkan Hukum pada Perkara Dinas Pajak
Dalam perkara Arif Santoso, langkah demi langkahnya adalah sebagai berikut.
- Dinas menjadi pihak dalam perkara konkret. Rina menggugat tagihan pajak di pengadilan administrasi, dan Dinas Pajak Kota Haneul menjadi tergugat. Dinas bukan pihak luar yang meminta pendapat abstrak tentang undang-undang.
- Undang-undang yang dipersoalkan berkaitan dengan perkara. Dinas menyatakan bahwa ketentuan tertentu merupakan dasar kewenangan untuk menerbitkan tagihan. Jika ketentuan itu tidak berlaku atau dinyatakan inkonstitusional, hal tersebut dapat memengaruhi penilaian pengadilan atas keabsahan keputusan yang digugat Rina.
- Dinas meminta rujukan kepada pengadilan. Dinas mengajukan permohonan agar pengadilan meminta Mahkamah Konstitusi memeriksa konstitusionalitas ketentuan tersebut. Ini adalah jalur yang tepat; Dinas tidak boleh langsung mengabaikan undang-undang pada saat menerbitkan tagihan.
- Pengadilan menolak permintaan itu. Setelah penolakan, Dinas dapat mengajukan permohonan berdasarkan Pasal 68 ayat (2), dengan syarat memenuhi tenggat dan persyaratan prosedural lainnya.
- Ketiadaan hak dasar bukan penghalang untuk jalur ini. Dinas memang tidak dapat mengajukan pengaduan berdasarkan Pasal 68 ayat (1) hanya dengan alasan bahwa hak dasarnya sendiri dilanggar. Namun, permohonan Pasal 68 ayat (2) bertumpu pada kedudukannya sebagai pihak dalam perkara dan pada penolakan pengadilan atas permintaan rujukan.
Karena itu, Dinas memenuhi syarat untuk meminta pemeriksaan konstitusional melalui jalur tersebut. Hal ini belum menjawab apakah undang-undangnya benar-benar bertentangan dengan Konstitusi. Mahkamah masih harus memeriksa pokok persoalannya, dan perkara Rina tidak otomatis dimenangkan hanya karena Dinas berhak mengajukan permohonan.
6. Kesimpulan: Apa yang Terjadi, dan Apa yang Sebaiknya Dilakukan?
Arif Santoso mengajukan permohonan berdasarkan Pasal 68 ayat (2) dalam tenggat waktu. Mahkamah Konstitusi menerima bahwa Dinas Pajak, sebagai tergugat dalam perkara administrasi yang konkret dan setelah permintaan rujukannya ditolak, dapat mengajukan permohonan tersebut. Mahkamah kemudian memeriksa persoalan konstitusionalitas undang-undang; kelayakan Dinas untuk mengajukan permohonan tidak dengan sendirinya menentukan hasil akhirnya.
Jadi, jawabannya adalah ya: negara atau lembaga pemerintah dapat mengajukan pengujian berdasarkan Pasal 68 ayat (2) dalam keadaan yang memenuhi syarat, sekalipun mereka umumnya tidak dapat menjadi pemohon berdasarkan Pasal 68 ayat (1).
Bagi pihak yang menghadapi keadaan serupa, beberapa langkah praktis patut diperhatikan:
- Bedakan kedua jalur hukum. Jangan menyamakan pengaduan untuk melindungi hak dasar dengan pengujian undang-undang yang timbul dari perkara konkret.
- Ajukan permintaan rujukan kepada pengadilan terlebih dahulu. Catat alasan undang-undang itu relevan terhadap hasil perkara dan simpan keputusan pengadilan yang menolak permintaan.
- Perhatikan tenggat dengan cermat. Jika permintaan rujukan ditolak, segera periksa batas waktu 30 hari dan persyaratan pengajuan yang berlaku sebelum menyampaikan permohonan kepada Mahkamah Konstitusi.