1. เรื่องของมินจุน
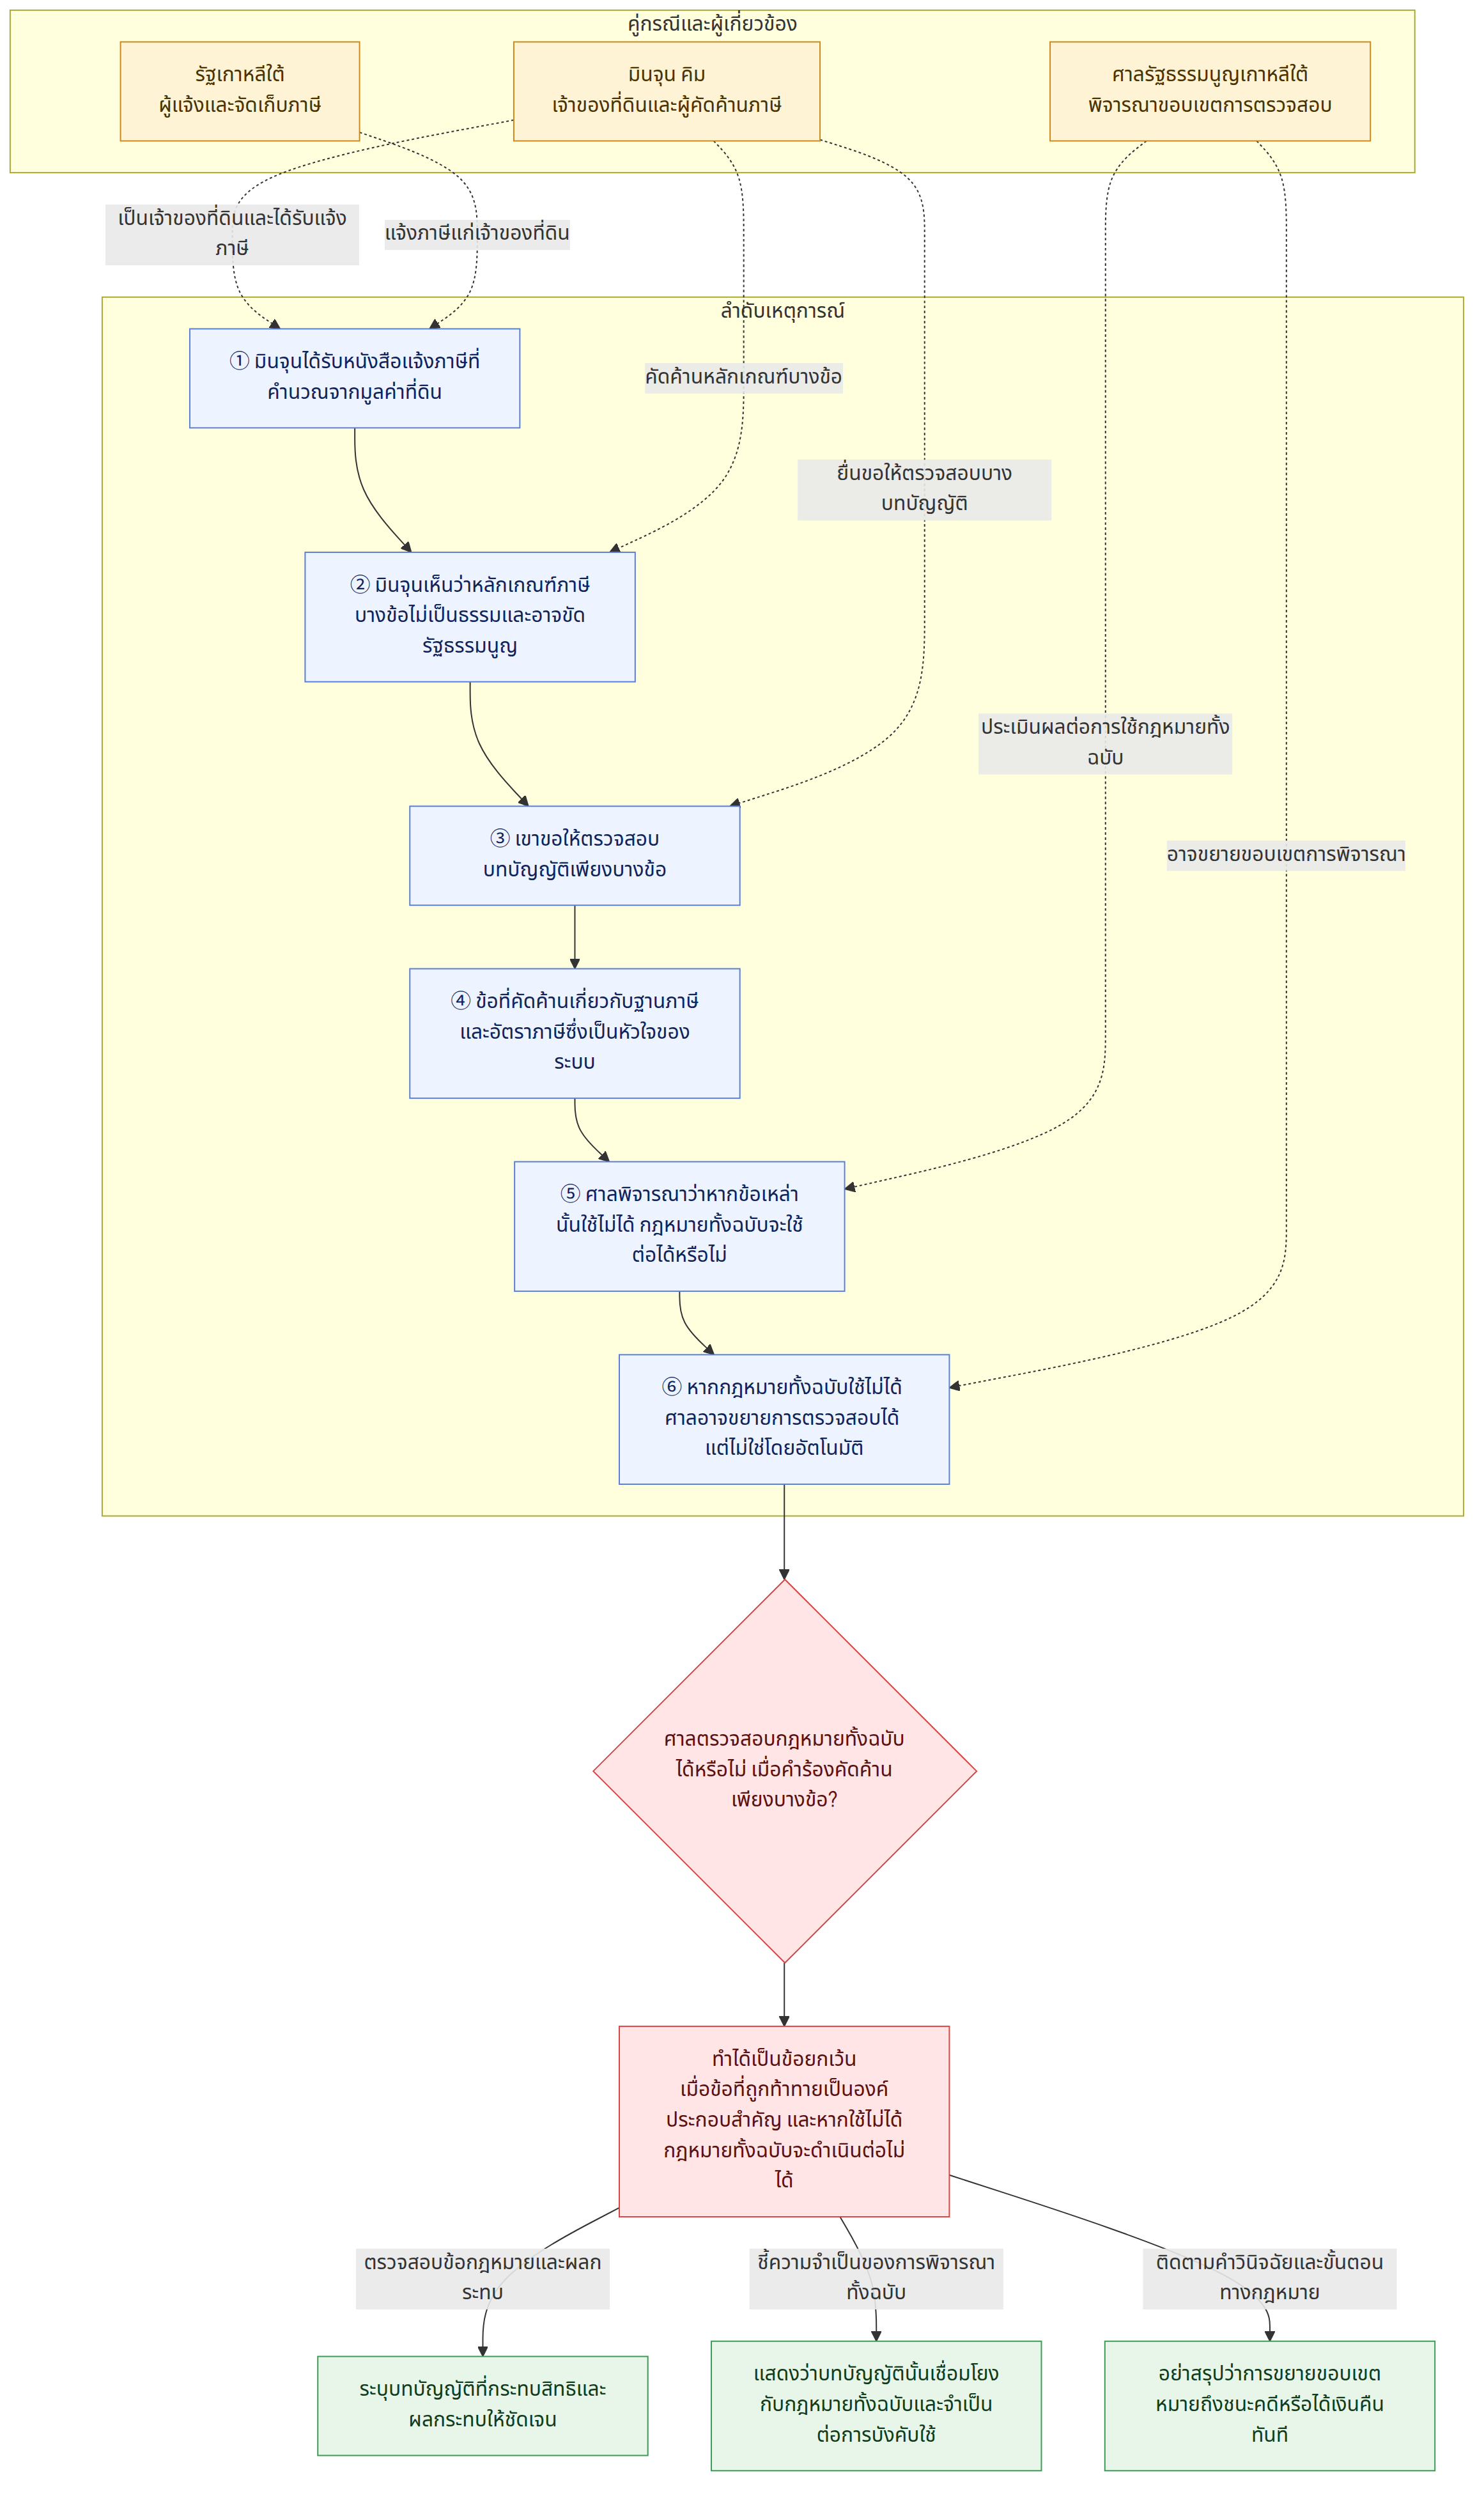
มินจุน คิม เป็นเจ้าของที่ดินผืนหนึ่งในเกาหลีใต้ ซึ่งครอบครัวถือครองมานานหลายปี วันหนึ่งเขาได้รับหนังสือแจ้งภาษีจากรัฐ ภาษีจำนวนนี้คำนวณจากมูลค่าที่ดินและหลักเกณฑ์การจัดเก็บตามกฎหมายภาษีที่ดินของประเทศ เขาเห็นว่าหลักเกณฑ์บางข้อไม่เป็นธรรม และอาจขัดต่อรัฐธรรมนูญ
เมื่อคดีของเขาเข้าสู่กระบวนการทางศาล มินจุนขอให้ส่งบทบัญญัติบางข้อของกฎหมายดังกล่าวไปตรวจสอบ เขาไม่ได้ขอให้พิจารณากฎหมายทั้งฉบับ แต่ข้อที่เขาคัดค้านเกี่ยวข้องกับวิธีคำนวณฐานภาษีและอัตราภาษี ซึ่งเป็นหัวใจสำคัญของระบบจัดเก็บภาษีนั้น
2. คำถามทางกฎหมาย
หากผู้ร้องขอให้ตรวจสอบรัฐธรรมนูญเพียงบางมาตราของกฎหมาย ศาลรัฐธรรมนูญเกาหลีใต้จะวินิจฉัยได้หรือไม่ว่ากฎหมายทั้งฉบับใช้บังคับต่อไปไม่ได้?
3. กฎหมายเกาหลีใต้ระบุไว้อย่างไร
หลักทั่วไปคือ ศาลรัฐธรรมนูญพิจารณาบทบัญญัติที่ถูกยื่นให้ตรวจสอบ อย่างไรก็ตาม กฎหมายเปิดทางเป็นกรณียกเว้น หากการวินิจฉัยว่าบทบัญญัติที่ถูกท้าทายนั้นขัดรัฐธรรมนูญทำให้กฎหมายทั้งฉบับไม่อาจนำไปใช้ได้ ศาลก็อาจขยายขอบเขตการพิจารณาไปถึงกฎหมายทั้งฉบับ
หลักสำคัญ: โดยปกติศาลพิจารณาเฉพาะบทบัญญัติที่ถูกยื่นให้ตรวจสอบ แต่หากบทบัญญัตินั้นเป็นเหตุให้กฎหมายทั้งฉบับไม่อาจบังคับใช้ได้ ศาลอาจพิจารณากฎหมายทั้งฉบับได้ด้วย
กฎหมายศาลรัฐธรรมนูญเกาหลีใต้กำหนดกลไกนี้ไว้ในมาตรา 45 และให้นำหลักดังกล่าวมาใช้กับคำร้องตามมาตรา 68 วรรคสอง ผ่านมาตรา 75 วรรคหก กล่าวโดยสรุปคือ
- หลักปกติ: ขอบเขตการวินิจฉัยจำกัดอยู่ที่บทบัญญัติซึ่งถูกส่งให้ตรวจสอบ
- ข้อยกเว้น: หากการตัดบทบัญญัติที่มีปัญหาออกทำให้กฎหมายทั้งฉบับไม่อาจดำเนินการได้ ศาลอาจพิจารณากฎหมายทั้งฉบับ
- การใช้หลักเดียวกันกับคำวินิจฉัยว่าขัดรัฐธรรมนูญแต่ยังคงผลไว้ชั่วคราว: คำวินิจฉัยลักษณะนี้ ซึ่งเรียกได้ว่าเป็นการวินิจฉัยว่าไม่สอดคล้องกับรัฐธรรมนูญ อาจเลื่อนการสิ้นผลของบทบัญญัติออกไปเพื่อให้ฝ่ายนิติบัญญัติแก้ไข แต่ในแง่การกำหนดขอบเขตการพิจารณา ก็ใช้หลักการขยายขอบเขตเช่นเดียวกัน
คำวินิจฉัยว่าไม่สอดคล้องกับรัฐธรรมนูญจึงไม่ใช่การประกาศว่าบทบัญญัตินั้นชอบด้วยรัฐธรรมนูญ หากเป็นวิธีจัดการผลของคำวินิจฉัย โดยอาจเปิดเวลาให้มีการแก้กฎหมายก่อนที่บทบัญญัติจะสิ้นผล
4. แนวทางที่ศาลเกาหลีใต้ใช้
ศาลเกาหลีใต้ไม่ได้ขยายขอบเขตการตรวจสอบเพียงเพราะผู้ร้องกล่าวถึงกฎหมายทั้งฉบับ หรือเพียงเพราะหลายมาตรามีความเกี่ยวข้องกัน สิ่งสำคัญคือผลทางกฎหมายของการวินิจฉัยต่อการทำงานของกฎหมาย
หลักที่ศาลยึดถือ: หากบทบัญญัติที่ถูกท้าทายเป็นองค์ประกอบพื้นฐานของระบบกฎหมาย และเมื่อบทบัญญัตินั้นหมดผลแล้วกฎหมายส่วนที่เหลือไม่อาจนำไปใช้ได้ การจำกัดการวินิจฉัยไว้เพียงมาตราที่ถูกยื่นมาอาจไม่เพียงพอ
ในคดีภาษี ตัวอย่างเช่น ฐานภาษีและอัตราภาษีอาจเป็นองค์ประกอบหลักที่ทำให้ระบบภาษีดำเนินงานได้ หากข้อใดข้อหนึ่งใช้บังคับไม่ได้ ก็อาจไม่เหลือหลักเกณฑ์ที่จำเป็นต่อการคำนวณและจัดเก็บภาษี ศาลจึงอาจวินิจฉัยกฎหมายทั้งฉบับ แทนที่จะตรวจสอบเพียงข้อความบางส่วนที่ถูกยื่นมา
แนวทางนี้เป็นข้อยกเว้น ไม่ใช่การให้อำนาจศาลตรวจสอบทุกมาตราที่ไม่เกี่ยวข้อง ศาลต้องพิจารณาความจำเป็นและความเชื่อมโยงระหว่างบทบัญญัติที่ถูกท้าทายกับการบังคับใช้กฎหมายทั้งฉบับ
5. เมื่อนำหลักกฎหมายมาใช้กับกรณีของมินจุน
ขั้นแรก: ระบุขอบเขตคำร้อง มินจุนขอให้ตรวจสอบบทบัญญัติเพียงบางข้อ ดังนั้นจุดเริ่มต้นของศาลคือการพิจารณาข้อเหล่านั้น ไม่ใช่เปิดการตรวจสอบกฎหมายทุกมาตราโดยไม่มีขอบเขต
ขั้นที่สอง: พิจารณาว่าบทบัญญัติเหล่านั้นเป็นส่วนประกอบสำคัญหรือไม่ ในสถานการณ์ของมินจุน บทบัญญัติที่ถูกคัดค้านเกี่ยวข้องกับการกำหนดมูลค่าที่ใช้เป็นฐานภาษีและอัตราที่ใช้จัดเก็บ ทั้งสองเรื่องเป็นส่วนสำคัญของการคำนวณภาษี ไม่ใช่เพียงข้อกำหนดปลีกย่อยที่แยกออกจากระบบได้ง่าย
ขั้นที่สาม: ตรวจสอบผลหากบทบัญญัติเหล่านั้นใช้ไม่ได้ หากศาลวินิจฉัยว่าหลักเกณฑ์เกี่ยวกับฐานภาษีหรืออัตราภาษีขัดรัฐธรรมนูญ หรือไม่สอดคล้องกับรัฐธรรมนูญจนต้องแก้ไข การจัดเก็บภาษีตามกฎหมายฉบับนั้นอาจขาดองค์ประกอบที่จำเป็น การคงมาตราอื่นไว้จึงอาจไม่ช่วยให้ระบบภาษีทำงานได้จริง
ขั้นที่สี่: ตัดสินใจว่าจะขยายขอบเขตหรือไม่ เมื่อกฎหมายทั้งฉบับไม่อาจบังคับใช้ได้หากบทบัญญัติหลักสิ้นผล ศาลรัฐธรรมนูญอาจขยายขอบเขตการพิจารณาไปถึงกฎหมายทั้งฉบับได้ แม้คำร้องเริ่มต้นจะกล่าวถึงเพียงบางข้อก็ตาม หลักนี้ใช้ได้ทั้งกับคำวินิจฉัยว่าขัดรัฐธรรมนูญและคำวินิจฉัยว่าไม่สอดคล้องกับรัฐธรรมนูญ
ดังนั้น คำตอบสำหรับกรณีของมินจุนคือ ทำได้ แต่ไม่ใช่เพราะศาลมีอำนาจขยายคำร้องได้อย่างอิสระ ต้องเป็นกรณีที่บทบัญญัติที่ถูกท้าทายมีความสำคัญถึงขั้นทำให้กฎหมายทั้งฉบับไม่อาจใช้บังคับได้เมื่อบทบัญญัตินั้นหมดผล
6. บทสรุป: มินจุนจะเป็นอย่างไร และผู้อ่านควรทำอะไร
ในกรณีสมมตินี้ ศาลรัฐธรรมนูญอาจตรวจสอบกฎหมายภาษีทั้งฉบับได้ เพราะข้อที่มินจุนคัดค้านเกี่ยวข้องกับฐานและอัตราภาษี ซึ่งเป็นองค์ประกอบหลักของระบบ หากข้อเหล่านั้นใช้บังคับไม่ได้ ก็อาจไม่สามารถจัดเก็บภาษีตามกฎหมายฉบับนั้นต่อไปได้ อย่างไรก็ตาม ผลเช่นนี้ไม่ได้เกิดขึ้นโดยอัตโนมัติ และการขยายขอบเขตของคำวินิจฉัยก็ไม่ได้หมายความว่ามินจุนชนะข้อโต้แย้งทุกประเด็น หรือได้รับเงินคืนทันที ผลต่อคดีภาษีของเขายังขึ้นอยู่กับคำวินิจฉัยและขั้นตอนทางกฎหมายที่เกี่ยวข้อง
สำหรับผู้ที่กำลังท้าทายกฎหมายหรือภาระภาษีในเกาหลีใต้ มีข้อควรทำที่เป็นประโยชน์ดังนี้
- ระบุบทบัญญัติและผลกระทบให้ชัดเจน: อธิบายว่าข้อกฎหมายใดกระทบสิทธิของคุณ และเหตุใดจึงเห็นว่าขัดรัฐธรรมนูญ
- แสดงความเชื่อมโยงกับกฎหมายส่วนอื่น: หากต้องการให้พิจารณากฎหมายทั้งฉบับ ควรชี้ให้เห็นว่าการตัดบทบัญญัติที่มีปัญหาออกจะทำให้กฎหมายส่วนที่เหลือใช้การไม่ได้อย่างไร
- เก็บเอกสารและขอคำแนะนำให้เร็ว: เก็บหนังสือประเมินภาษี คำสั่งทางปกครอง และเอกสารที่ใช้คำนวณภาษี พร้อมปรึกษาผู้เชี่ยวชาญเรื่องกำหนดเวลาและช่องทางยื่นคำร้อง เพราะการขยายขอบเขตการพิจารณาไม่ทดแทนการปฏิบัติตามขั้นตอนเหล่านั้น