澳大利亚全国房地产价值从3月高点到9月下跌了5.2%。房价已连续6个月下跌;根据Domain的房价数据,普通住宅价格已回落至约一年前的水平。不过,未来跌幅是否会进一步扩大,目前尚无定论。
背景与脉络
这轮下跌与5月联邦预算公布的税制改革相互交织,引发了争议。然而,澳大利亚大多数地区的市场下行早在预算公布前就已开始;在首次正式加息后,房价于3月见顶并开始下跌。
财政部专家估计,预算中收紧负扣税(将出租房产亏损与其他收入相抵的税务处理)和资本利得税规定,可能在数年间使房价下跌约2%。有必要将这一估算与今年房价下跌的主要原因区分开来。报道解释说,过去30年间利率下降一直是推动房价上涨的主要动力,因此今年的加息是房价下跌的关键因素。
澳大利亚储备银行上周今年第四次加息。金融市场预计,11月或2027年还至少会加息一次。在这种情况下,Cotality研究主管蒂姆·劳利斯表示,整体房价下跌10%至15%是合理的估算。这只是预测,并非已经确定的结果。
下跌15%超过了此前房价下行周期中通常5%至10%的跌幅。不过,根据SQM Research指数,2020年以来,全国住宅和公寓合计的房地产价格中位数上涨了78%,因此即使下跌15%,价格仍相当于2024年初的水平。
这则消息意味着什么
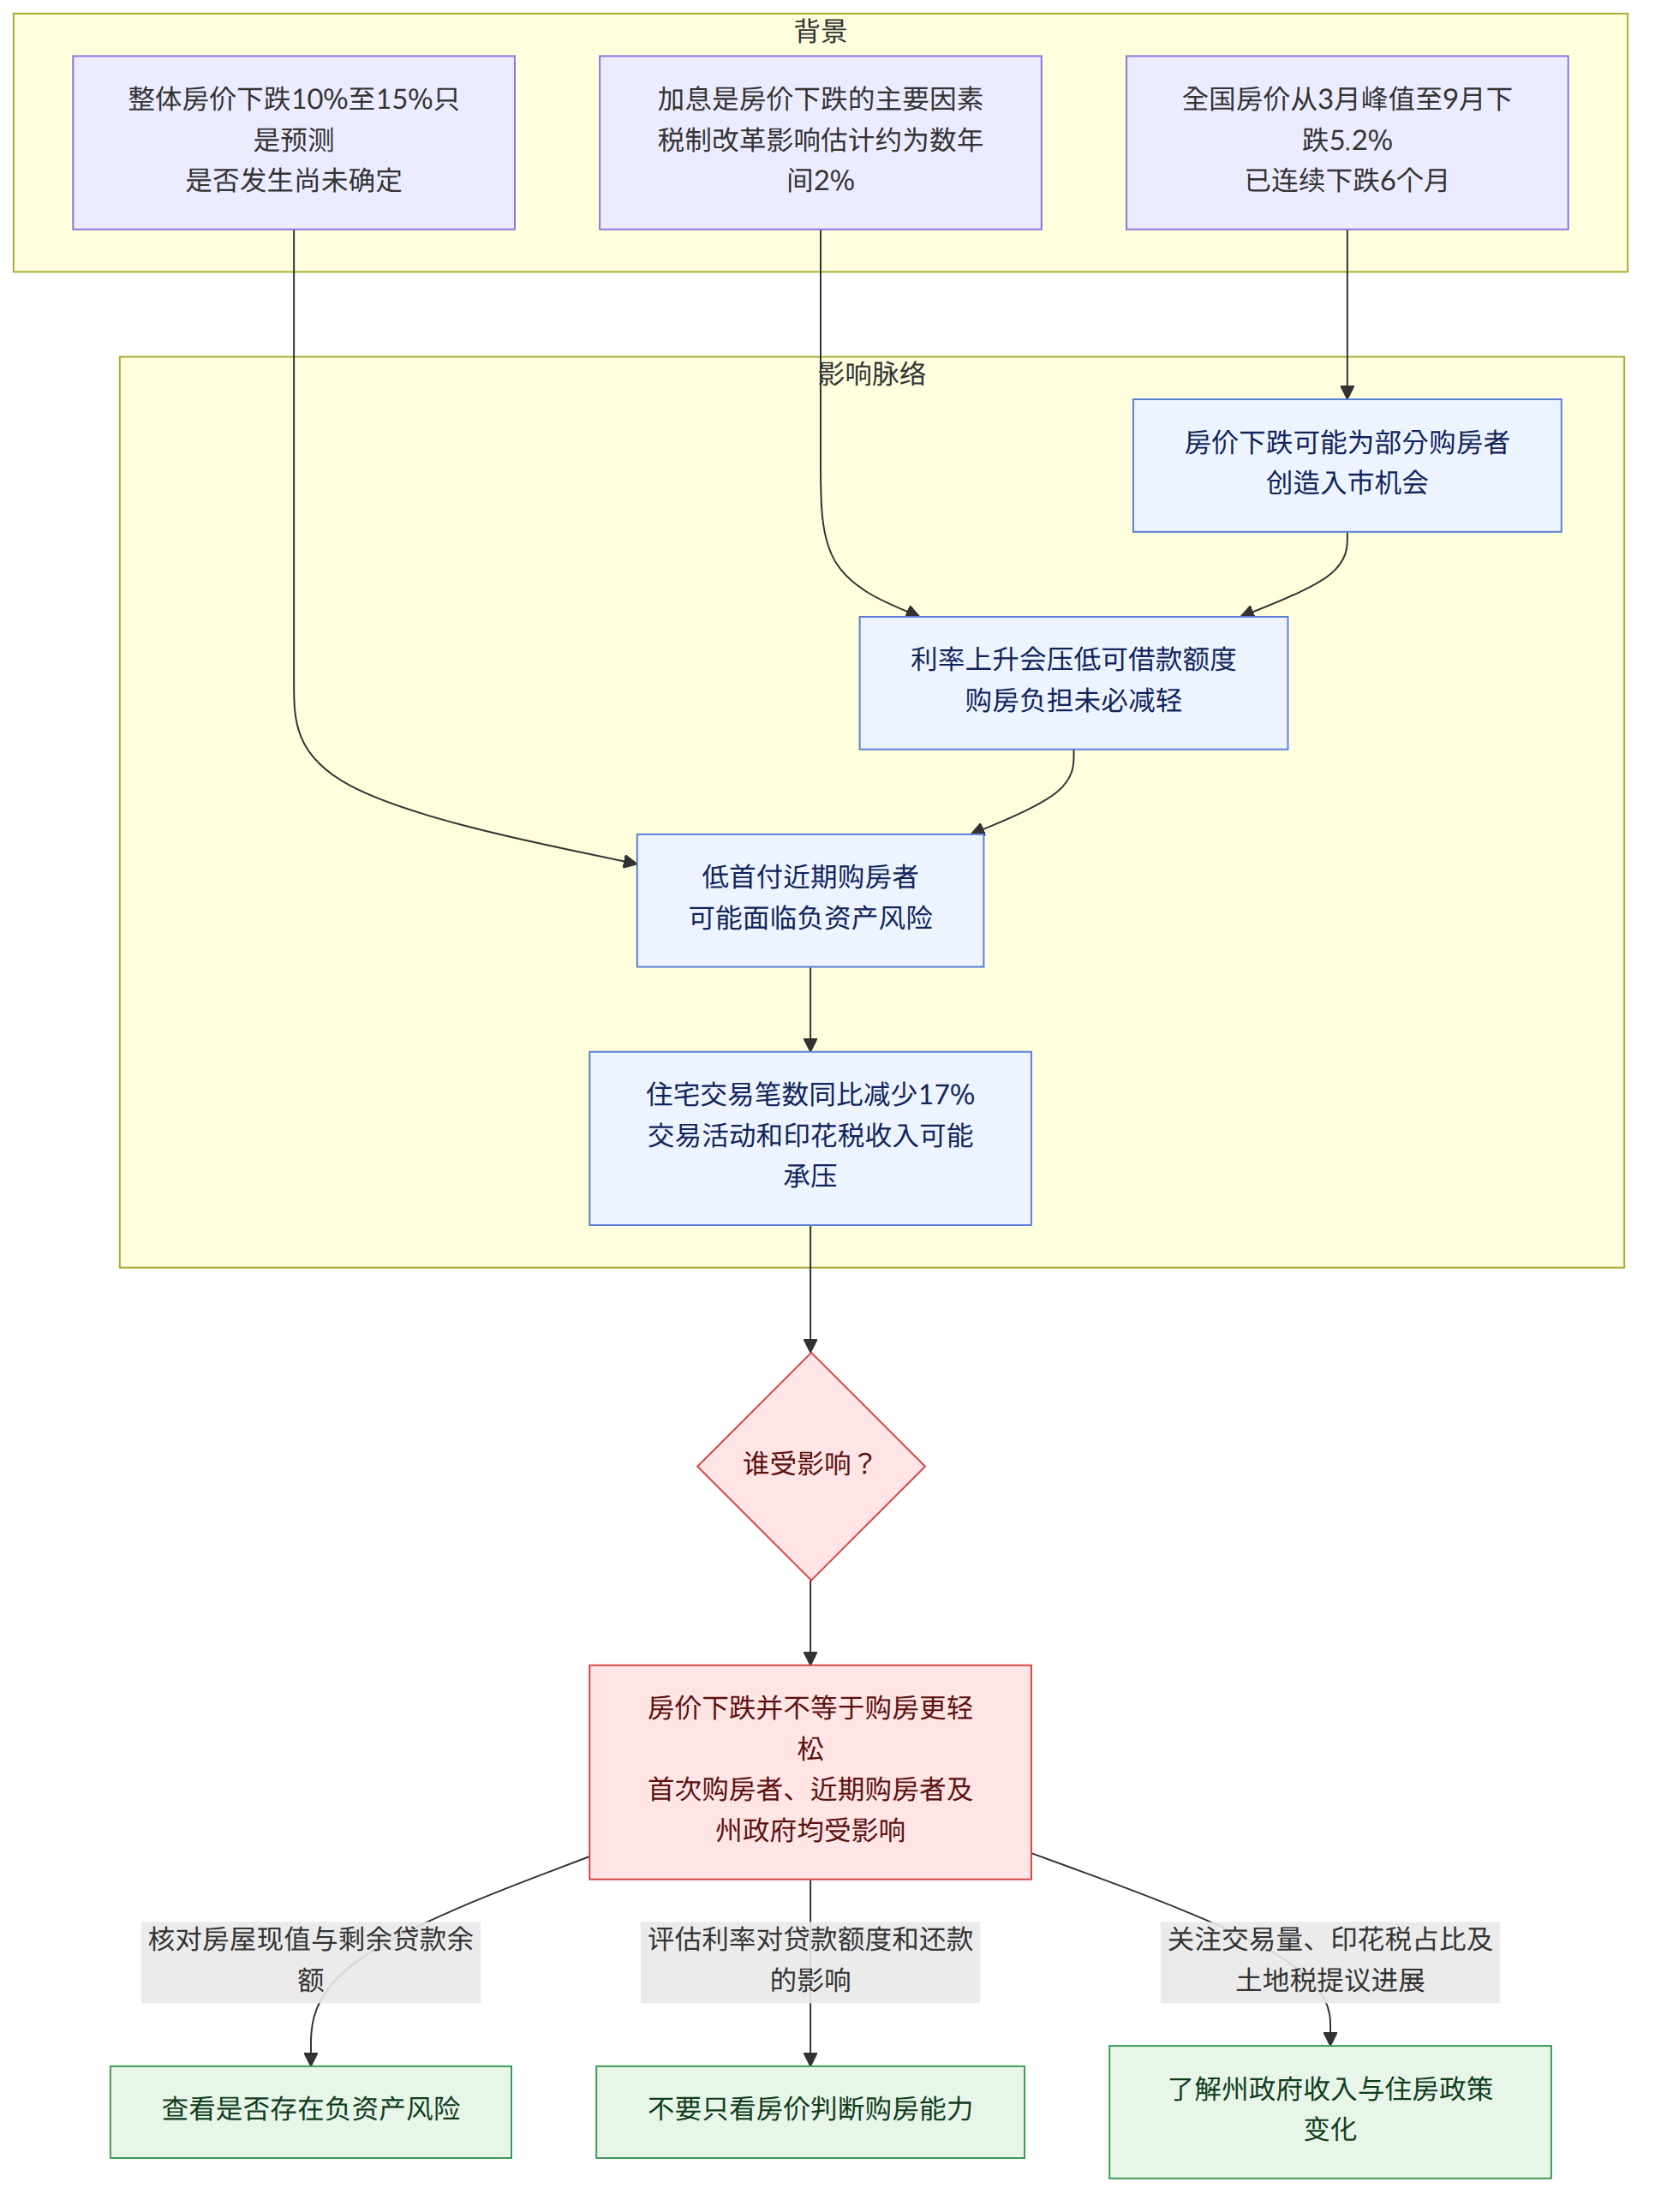
房价下跌可能让部分购房者更有机会买房,但并不会自动减轻购房负担。利率上升不仅会影响房价,也会降低购房者能够借到的金额。尤其是首次购房者,不能只看房价,还应同时考虑贷款额度和还款负担。
不同住宅类型和价格区间的跌幅也不相同。根据Cotality的分析,悉尼高端四分位住宅的跌幅比低端四分位住宅大5.3个百分点;在墨尔本,这一差距为6.6个百分点。因此,即使房价下跌,入门价相对较低的住宅也未必会以同样幅度降价。
另一方面,近期购房的一些家庭可能面临风险。负资产(房屋价值低于贷款余额)对2025年以较低首付款购房的首次购房者尤其可能构成问题。例如,如果有人以较低首付款买房后房价下跌,贷款余额超过房屋价值,那么这名购房者就可能陷入负资产状态。不过,报道并未称所有房屋所有者都会面临同样的风险。
房价下跌可能为首次购房者创造入市机会,但利率上升也可能压缩贷款能力,并使部分购房者面临负资产风险。
房价下跌的影响并不只涉及买卖房屋的人。Westpac报告的住宅交易笔数同比减少了17%。如果房价下跌与交易量减少同时出现,房地产行业的活动可能会萎缩,与房产交易挂钩的印花税收入也可能承压。
相关制度与支持信息
报道提及的税制改革包括收紧负扣税和资本利得税规定。财政部专家估计,这些措施对房价的影响将在数年间达到约2%。这一背景说明,很难仅用这项政策解释整个房地产市场的下跌。报道指出,大多数地区的房价在5月预算公布前就已开始下跌,今年的加息是主要因素。
在州政府财政方面,新南威尔士州和维多利亚州2022—23年在州内征收的税收中,印花税占18.5%至22.5%。报道主张,如果将适用范围广的土地税取代印花税,州和领地政府的收入可以更加稳定,也有助于降低住房市场的波动性。这是报道提出的政策建议,并未说明具体的转换方式或实施时间表。
已确认的事实与仍未知的信息
已确认的事实
- 全国房地产价值从3月峰值到9月下跌了5.2%,并已连续6个月下跌。
- 对于收紧负扣税和资本利得税规定对房价的影响,财政部专家估计,数年间降幅约为2%。
- Cotality研究主管认为,整体房价下跌10%至15%是合理的估算,但这并非已经确定的结果。
- Westpac报告的住宅交易笔数同比减少了17%。
- 在新南威尔士州和维多利亚州,印花税占两州2022—23年在州内征收税收的18.5%至22.5%。
仍未知的信息
- 房价是否真的会下跌10%至15%,目前尚未确定。
- 报道中所插入图表的具体数值数据及计算方法并未在正文中提供。
- 仅凭报道无法得知利率和交易量的变化今后会在多大程度上影响各地区、各价格区间的房价。
读者可以关注什么
- 如果近期买了房,可以比较当前房屋价值与剩余贷款余额,查看是否有负资产风险。
- 如果正在考虑首次购房,不要假设房价下跌就一定会改善购房负担能力;还应同时考虑利率上升对贷款额度的影响。
- 关注住房政策时,除了房价走势,也有必要了解交易量、印花税在州政府税收中的占比,以及以土地税取代印花税的提议进展。