A Moody’s Ratings considera que a integração mais profunda dos ativos digitais às finanças tradicionais pode mudar a forma como moedas e títulos são emitidos, negociados e administrados, mas não elimina a necessidade de compreender os riscos dos investimentos. A empresa pretende ajudar os investidores a avaliar esses ativos segundo critérios comparáveis aos dos títulos convencionais, preparando-se para um mercado em que os ativos tokenizados — direitos ou ativos representados por meio de tecnologias digitais, como a blockchain — serão mais comuns.
Jin Fang, diretora-geral do grupo de ratings soberanos e supranacionais da Moody’s Ratings para a Ásia e responsável pela estratégia de economia digital da empresa na região, destacou a necessidade de avaliar os riscos, embora espere que o interesse dos investidores por ativos digitais cresça. Ela conversou com o Korea Times durante a Semana da Blockchain da Coreia (코리아 블록체인 위크) de 2026.
Contexto
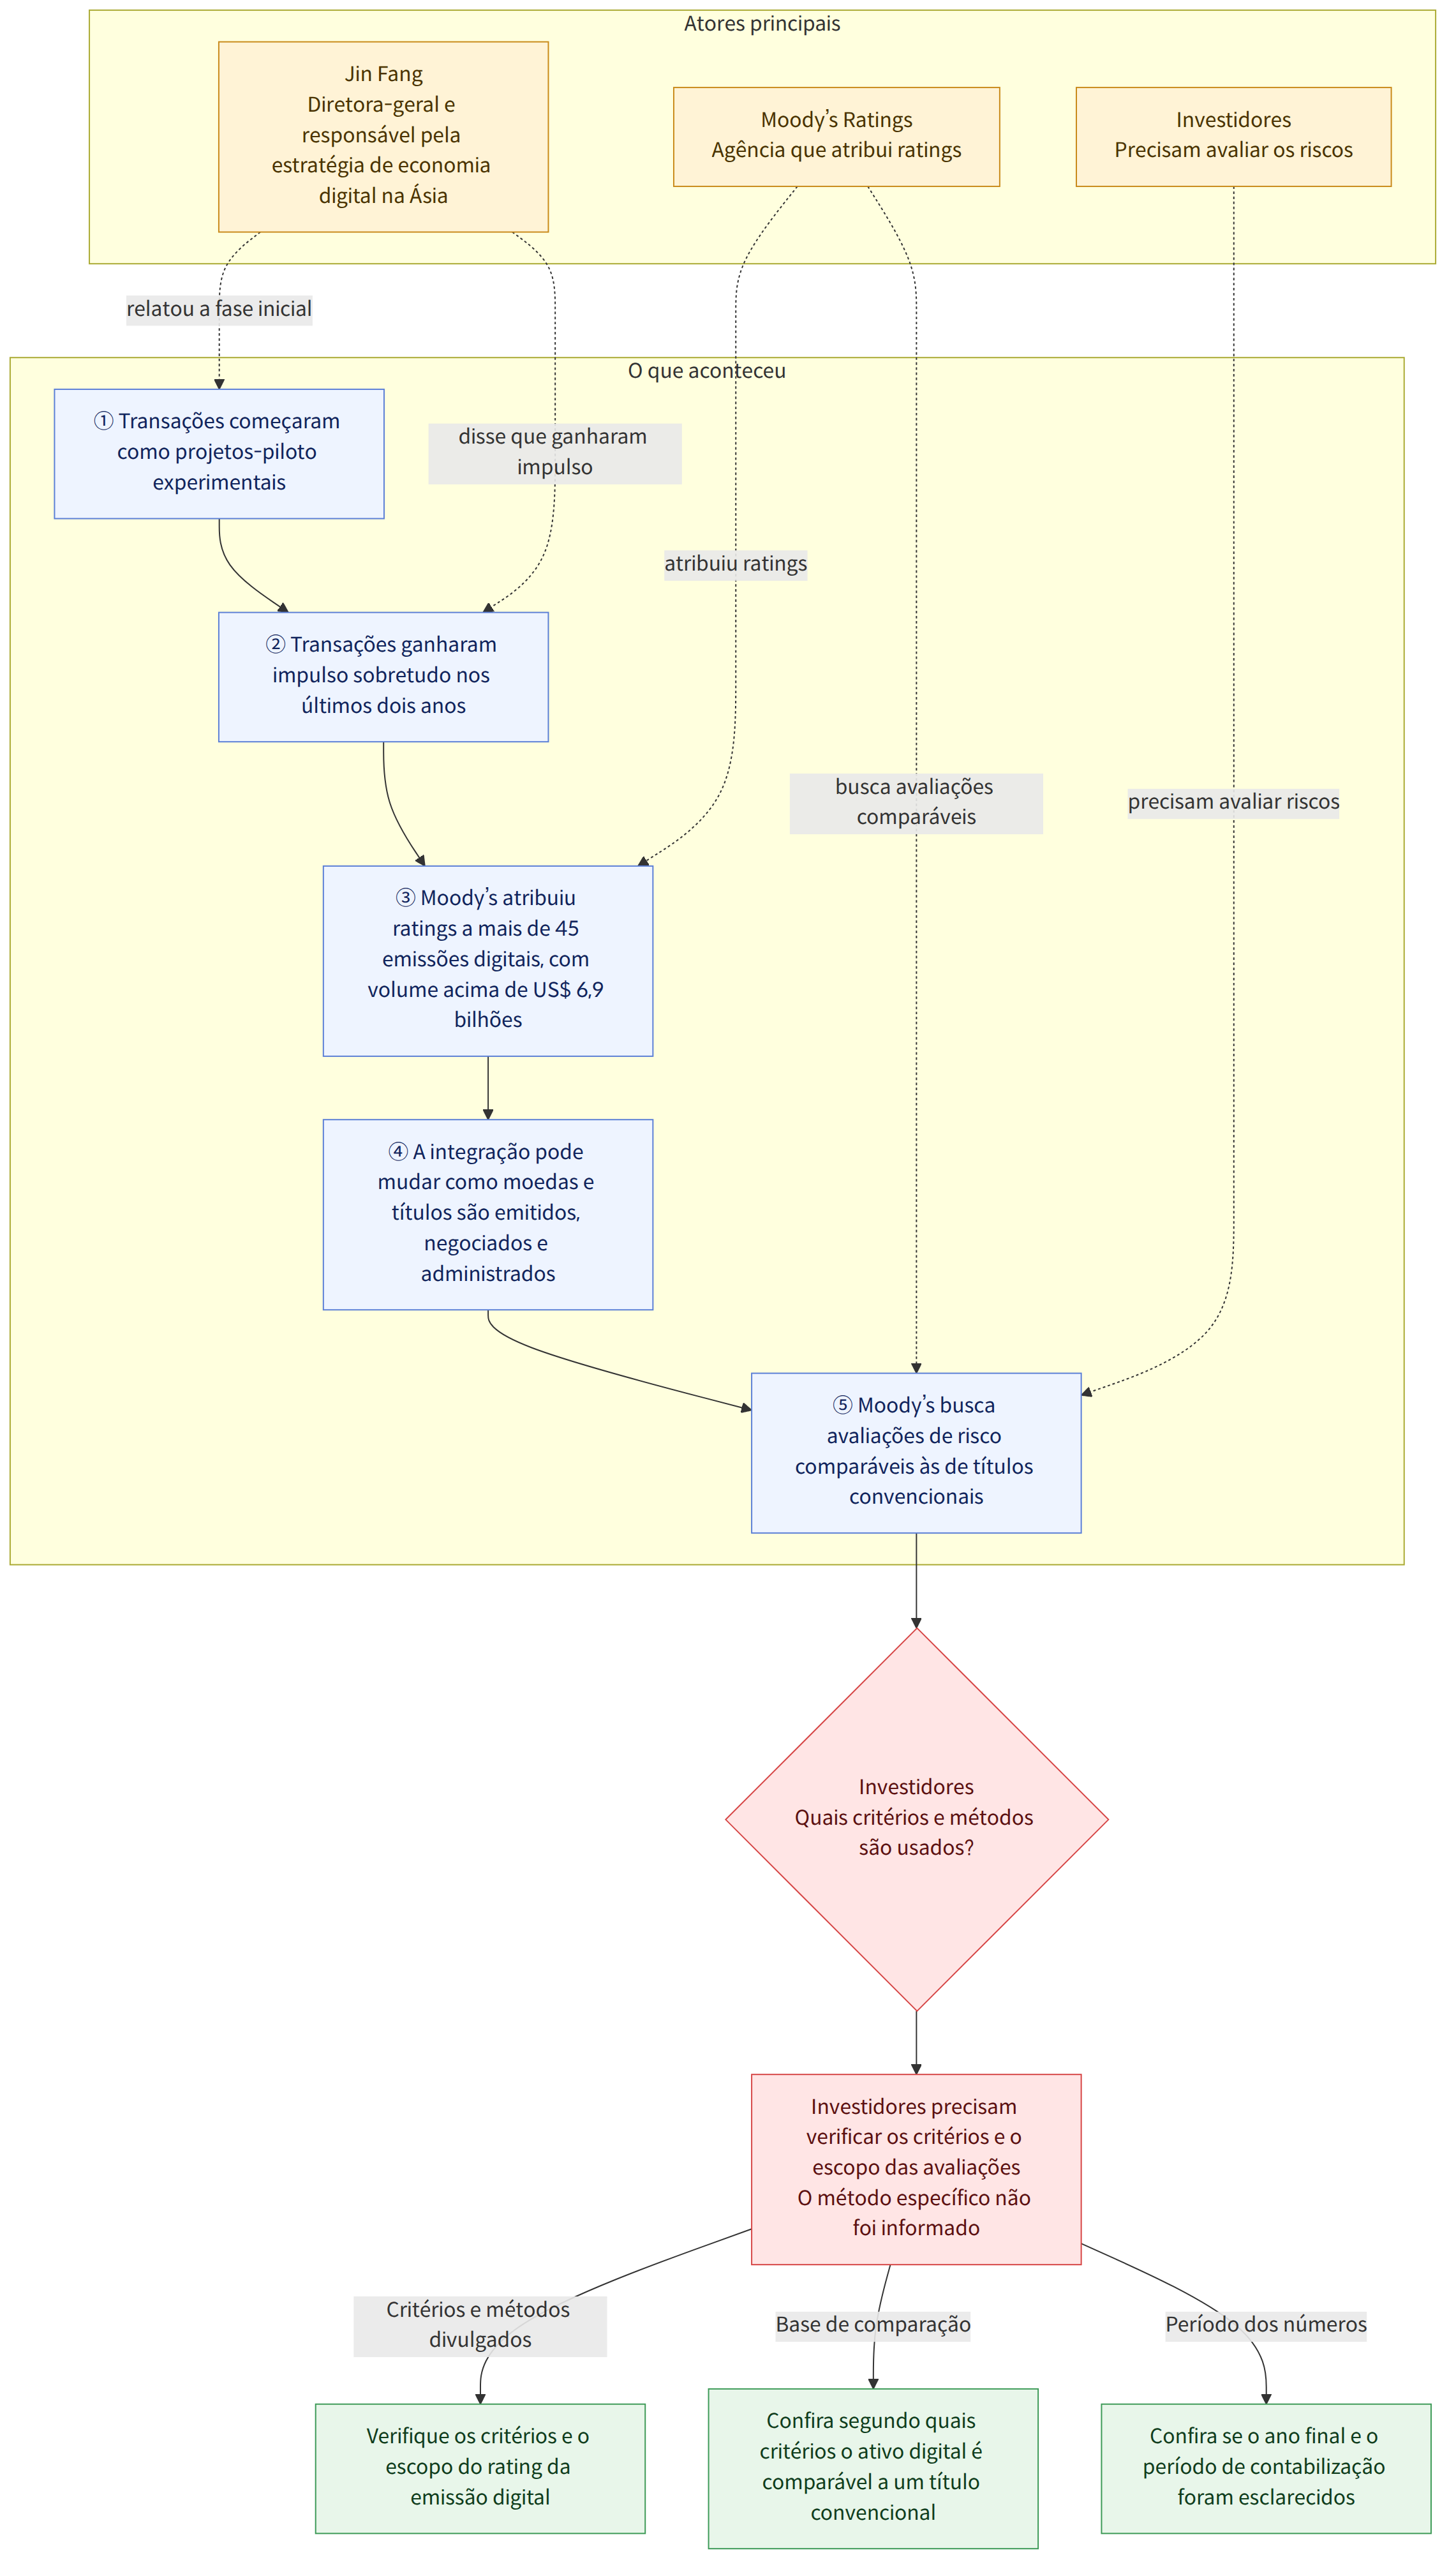
A Moody’s Ratings atribuiu ratings a mais de 45 emissões digitais em todo o mundo durante o período contabilizado indicado no texto original. Entre elas estão títulos digitais e fundos tokenizados, cujo volume supera US$ 6,9 bilhões.
Jin Fang disse que, no início, as transações se limitavam a projetos-piloto experimentais, mas ganharam impulso, sobretudo nos últimos dois anos. O texto original, porém, não informa quanto aumentaram nesse período o número de emissões ou o volume. Portanto, é preciso distinguir a menção a uma tendência de crescimento da possibilidade de confirmar numericamente sua dimensão.
O que essa notícia significa
À medida que os ativos tokenizados se tornam mais numerosos, os investidores precisam considerar não apenas que esses ativos são digitais, mas também segundo quais critérios seus riscos podem ser comparados aos dos títulos existentes. Isso merece atenção porque os participantes do mercado precisam verificar as bases e o escopo das avaliações ao analisar emissões digitais.
Por exemplo, se um investidor analisa em conjunto um título digital e um título em sua forma tradicional, pode ser importante verificar com base em quais critérios as avaliações de risco dos dois produtos são comparáveis. O texto original, porém, não explica quais critérios ou métodos de avaliação a Moody’s Ratings efetivamente utiliza. Assim, o fato de a empresa buscar avaliações comparáveis não deve ser entendido como prova de que ela divulgou um método de avaliação específico.
Fatos confirmados e o que ainda não se sabe
Fatos confirmados
- A Moody’s Ratings considera que a integração dos ativos digitais às finanças tradicionais pode mudar a forma como moedas e títulos são emitidos, negociados e administrados.
- Jin Fang disse que espera um aumento do interesse dos investidores, mas que a avaliação de riscos continua necessária.
- O texto original informa que foram atribuídos ratings a mais de 45 emissões digitais — incluindo títulos digitais e fundos tokenizados —, com volume superior a US$ 6,9 bilhões.
- Jin Fang disse que, no início, as transações eram projetos-piloto experimentais e que ganharam impulso, sobretudo nos últimos dois anos.
O que ainda não se sabe
- O texto original não informa quais critérios e métodos a Moody’s Ratings usa para avaliar os riscos dos ativos digitais.
- A data inicial da contabilização é indicada como janeiro de 2018, mas não está claro a que ano se refere 2 de fevereiro nem qual é a data final do período contabilizado.
- Não é possível confirmar quanto aumentaram, nos últimos dois anos, o número de emissões e seu volume.
O que os leitores devem verificar
- Ao consultar o rating de uma emissão digital, é importante verificar se os critérios de avaliação e seu escopo foram divulgados. Apenas com base no texto original, não é possível conhecer o método específico da Moody’s Ratings.
- Ao comparar ativos digitais com títulos convencionais, é preciso analisar segundo quais critérios os dois são efetivamente comparáveis. A informação de que a empresa busca avaliações comparáveis não confirma, por si só, quais são os critérios específicos.
- Ao citar os números de mais de 45 emissões e mais de US$ 6,9 bilhões, é preciso verificar se o ano final e o período da contabilização foram informados com clareza. O texto original não especifica o ano referente a 2 de fevereiro.