AI 데이터센터 개발사 Firmus Technologies는 10월 23일 호주증권거래소(ASX) 상장을 통해 투자자들로부터 A$70억을 조달할 계획이다. 공모가 반영하는 기업가치는 최대 A$437억으로, 기사는 1997년 텔스트라에 이어 호주 역사상 두 번째로 큰 기업공개(IPO·회사의 주식을 공개적으로 처음 파는 절차)라고 설명한다. 그러나 Firmus는 적자를 내고 있고, 계약한 데이터센터 용량의 일부만 가동 중이다. 높은 공모 가치가 실제 사업의 규모와 재무 상태를 얼마나 반영하는지가 이번 상장의 핵심 질문이다.
배경과 맥락
Firmus는 엔비디아 칩을 갖춘 데이터센터를 개발해 컴퓨팅 성능을 Meta와 OpenAI 같은 대형 기술기업에 빌려준다. 전통적인 데이터센터 업체가 주로 공간과 전력을 제공하고 고객이 칩을 들여오는 방식과 달리, Firmus는 칩을 직접 소유한다. 이 모델은 고객에게 필요한 연산 능력을 제공하는 한편, 칩의 가치와 기술 변화에 회사가 직접 노출된다는 점에서 차이가 있다.
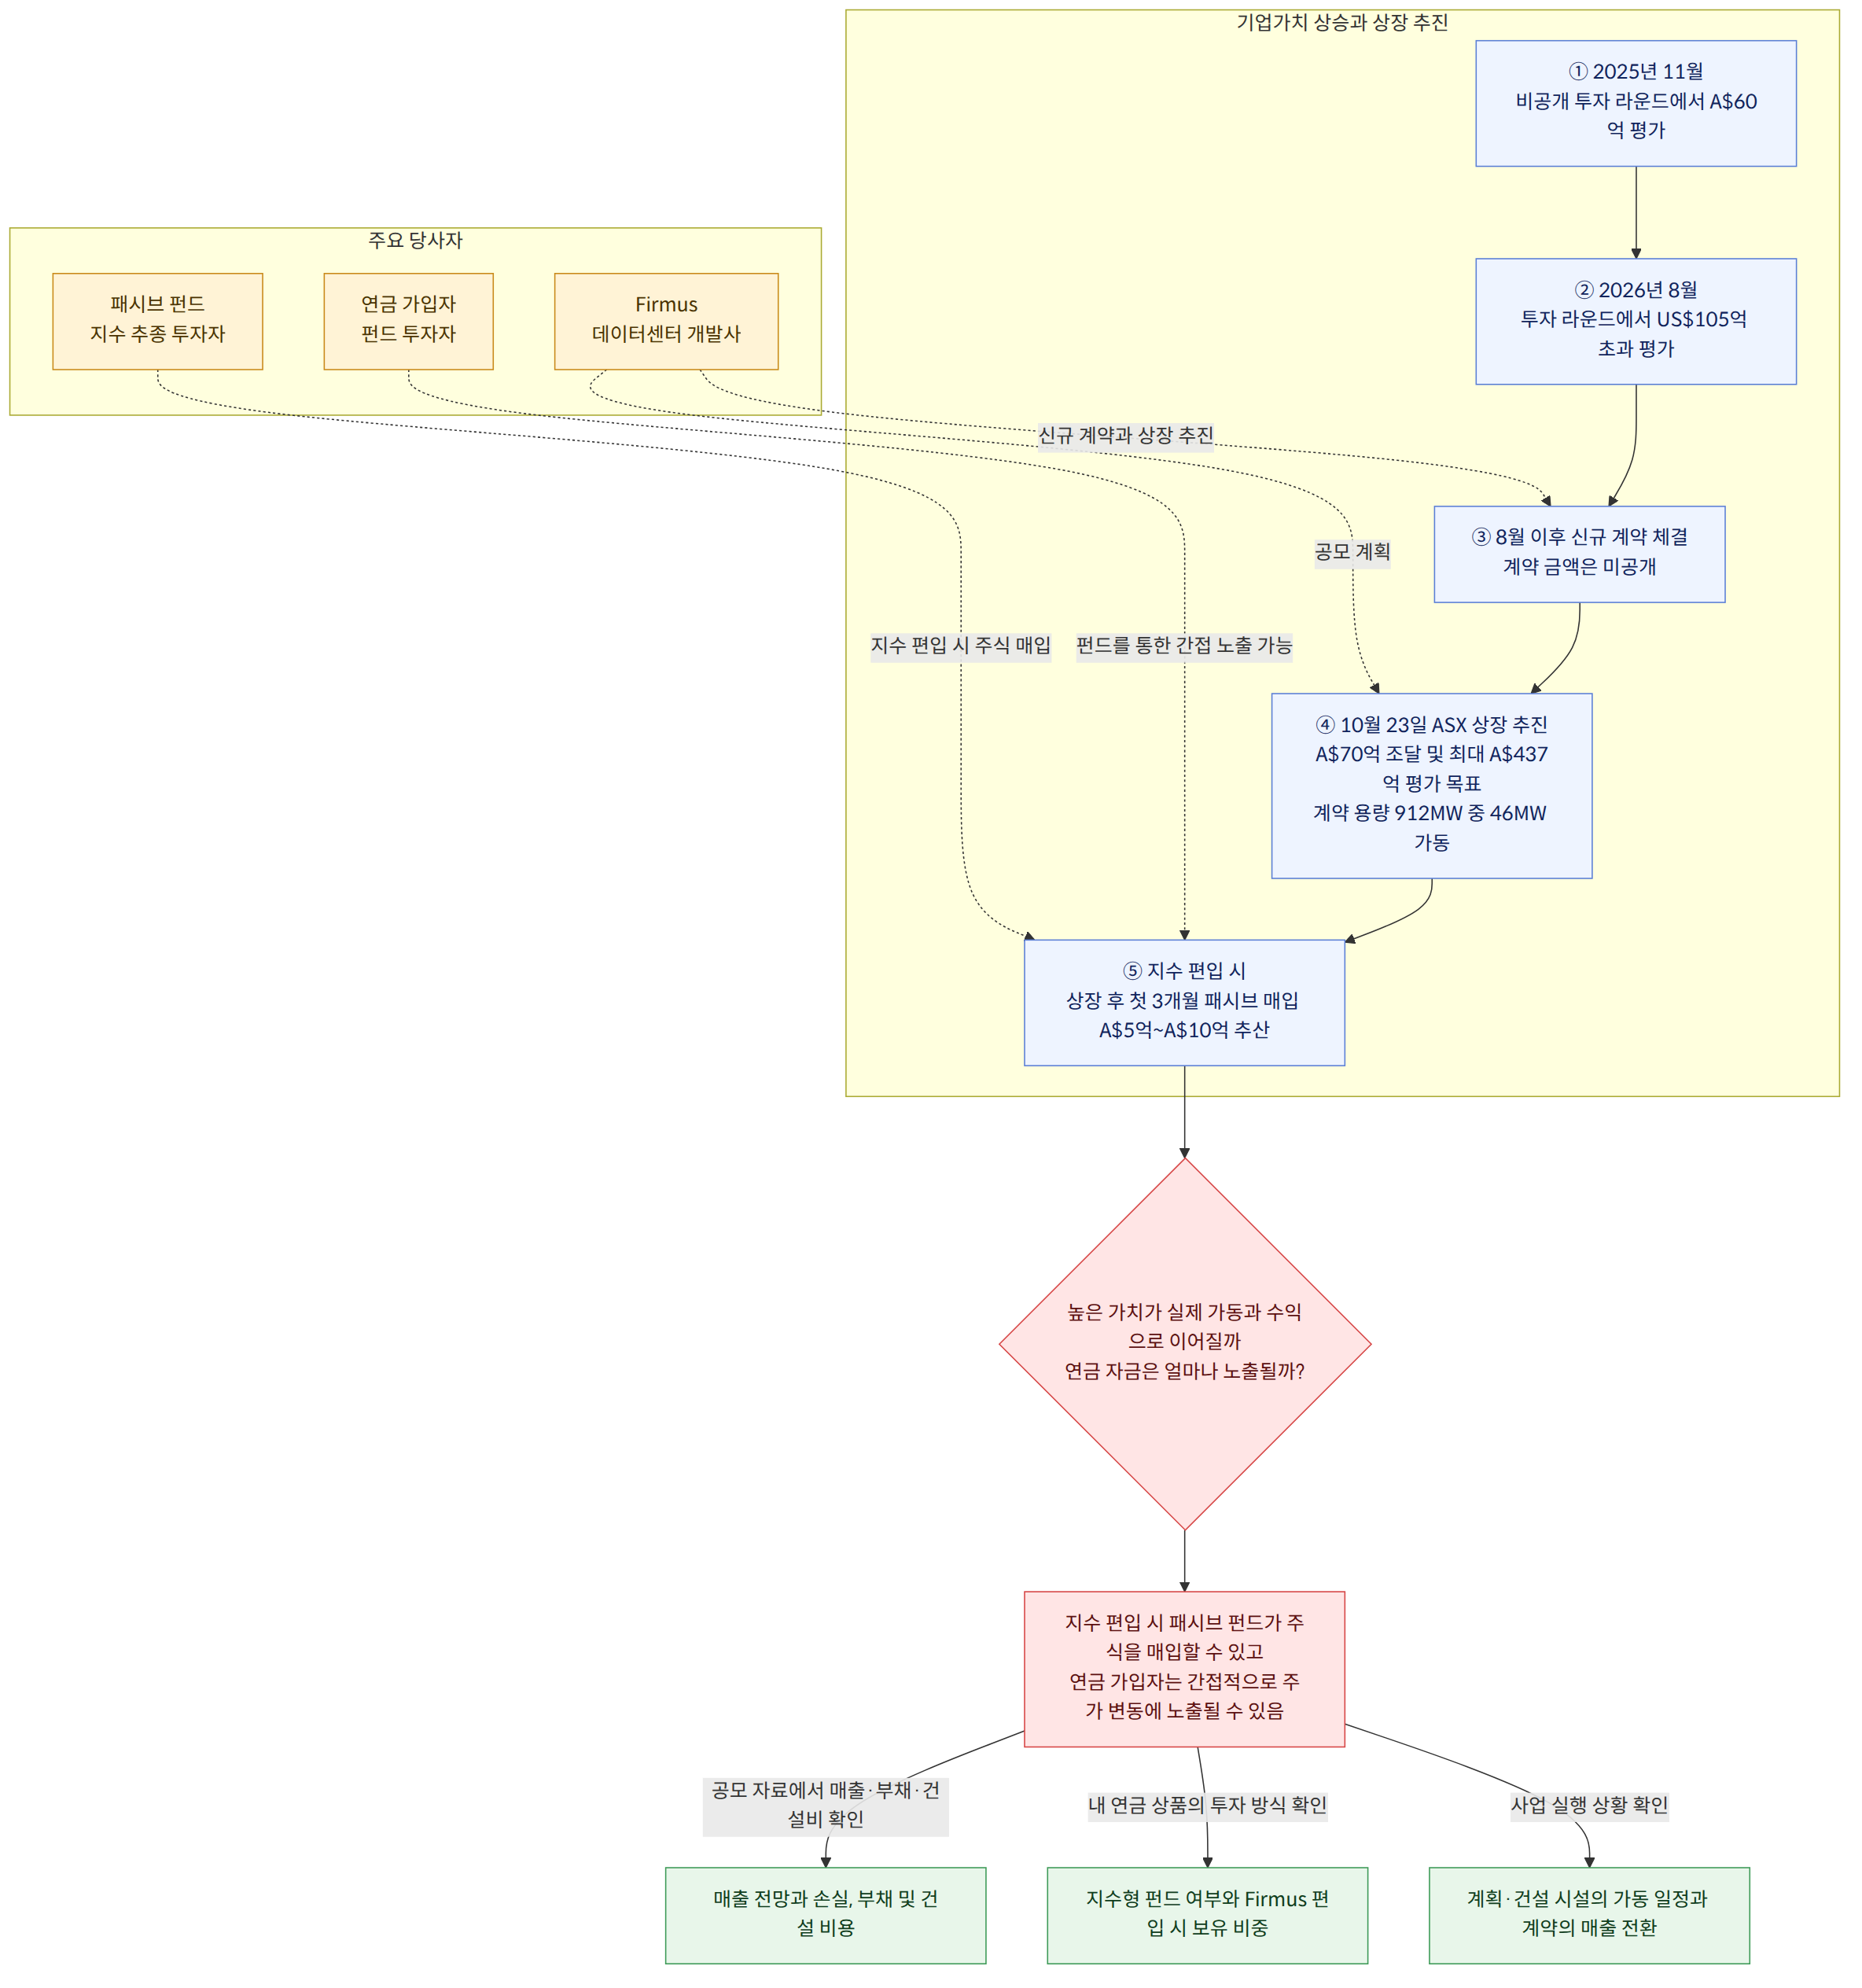
Firmus가 계약한 데이터센터 용량은 912메가와트(MW)다. 하지만 그중 현재 가동 중인 용량은 46MW, 약 5%에 그친다. 데이터센터 두 곳이 운영 중이며 나머지는 계획 또는 건설 단계다. 기사는 Firmus가 이번 회계연도 상반기에 A$7,700만 손실을 낼 것으로 예상한다고 전한다. 즉, 계약 규모와 가동 중인 시설의 규모 사이에 큰 차이가 있고, 계획된 사업을 실제 시설로 완성하는 과정이 기업가치 판단의 중요한 변수다.
기업가치 상승 속도도 눈에 띈다. Firmus는 2025년 11월 비공개 투자 라운드에서 약 A$60억으로 평가받았고, 2026년 8월 라운드에서는 US$105억을 웃도는 가치를 인정받았다. 이번 상장 목표 가치 A$437억은 8월 평가액의 약 세 배다. 회사가 8월 이후 신규 계약을 맺었지만 계약 금액은 공개되지 않아, 공개된 정보만으로는 가치 상승을 뒷받침하는 사업 규모를 가늠하기 어렵다.
재무정보에도 공백이 있다. 원문은 현재 및 예상 매출, 부채 수준, 데이터센터 건설 비용을 아직 확인할 수 없다고 짚는다. 이 자료들은 투자자가 매출 성장 가능성뿐 아니라 시설 구축에 필요한 자금과 손실 부담을 함께 평가하는 데 필요하다. 공모가를 최종적으로 낮출지에 대해서는 가격 인하를 검토 중이라는 보도가 있었지만, 확정된 결정으로 전해진 것은 아니다.
이 소식이 뜻하는 것
상장 가치가 높다고 해서 그 가치가 틀렸다고 단정할 수는 없다. 다만 현재 가동 중인 용량이 계약 용량의 약 5%라는 사실은, 투자자가 이미 운영되는 사업만이 아니라 앞으로 건설될 시설과 향후 계약 이행에도 큰 가치를 부여하게 된다는 뜻이다. 계획이나 계약이 실제 가동과 수익으로 이어지는 속도가 기대에 못 미치면, 높은 평가를 정당화하기가 어려워질 수 있다.
칩을 직접 보유하는 사업 구조에는 기술 변화 위험도 따른다. 원문은 엔비디아가 투자자이자 공급자, 고객으로도 얽혀 있다고 설명한다. 이처럼 사업의 여러 관계가 한 기업에 모이면 그 기업의 기술이나 사업 전망 변화가 Firmus에도 영향을 줄 수 있다. 다만 이런 위험이 실제로 어떤 규모의 손실로 이어질지는 공개된 정보만으로 알 수 없다.
상장 결과는 개인의 연금 자산과도 연결될 수 있다. Firmus가 주요 주가지수에 편입되면 지수를 추종하는 패시브 펀드(지수 구성과 비슷하게 투자하는 펀드)가 주식을 매입해야 한다. 원문은 상장 후 첫 3개월 동안 패시브 펀드의 매입 규모를 A$5억~A$10억으로 추산한다. 연금 자금 일부가 지수형 펀드에 투자된 경우, 해당 펀드가 Firmus를 담으면 가입자는 직접 주식을 고르지 않았더라도 간접적으로 주가 변동에 노출될 수 있다.
예를 들어, 어떤 가입자의 연금 자금이 지수를 추종하는 펀드에 들어 있고 그 지수에 Firmus가 포함된다면, 그 펀드의 매입을 통해 가입자의 자산 일부가 Firmus 주가와 연결될 수 있다. 이는 모든 연금 가입자가 반드시 Firmus 주식을 보유하게 된다는 뜻은 아니다. 실제 보유 여부와 비중은 가입한 연금 상품과 펀드의 투자 방식에 달려 있다.
확인된 사실과 아직 알 수 없는 것
확인된 사실
- Firmus는 10월 23일 ASX 상장을 통해 A$70억을 조달하고 최대 A$437억의 기업가치를 목표로 한다.
- 계약 용량 912MW 중 46MW가 가동 중이며, 데이터센터 두 곳이 운영되고 나머지는 계획 또는 건설 단계다.
- 회사는 이번 회계연도 상반기 A$7,700만 손실을 예상한다.
- Firmus는 태즈메이니아 북부에 데이터센터 세 곳을 계획하고 있으며, 벨베이 시설은 주에서 가장 큰 전력 소비 시설이 될 것으로 전해졌다.
- 호주중앙은행(RBA)은 AI 기업 간 순환적 금융 관계가 금융 시스템의 취약성을 키울 수 있다고 경고했지만, Firmus를 직접 지목하지는 않았다.
아직 알 수 없는 것
- Firmus의 현재 및 예상 매출, 부채 규모, 데이터센터 건설 비용은 얼마인가?
- 공모 가격은 최종적으로 낮아지는가?
- OpenAI 등과 체결한 신규 계약의 구체적인 금액과 조건은 무엇인가?
- 계획·건설 중인 시설이 언제 가동되고, 계약 용량이 실제 매출로 이어지는 속도는 어느 정도인가?
독자가 확인할 것
- 공모 관련 자료가 공개되면 매출 전망과 손실, 부채, 건설 비용을 함께 살펴 기업가치가 어떤 가정에 기대고 있는지 확인할 필요가 있다.
- 연금 가입자는 자신의 상품이 지수형 펀드에 투자하는지, 그 펀드가 Firmus를 편입할 경우 보유 비중과 변동성이 어떻게 달라질 수 있는지 확인할 수 있다.
- 태즈메이니아 데이터센터 계획에 관심이 있는 독자는 시설별 진행 단계와 지역의 전력 사용 관련 쟁점, 주민 의견 수렴 상황을 구분해 살펴볼 필요가 있다.