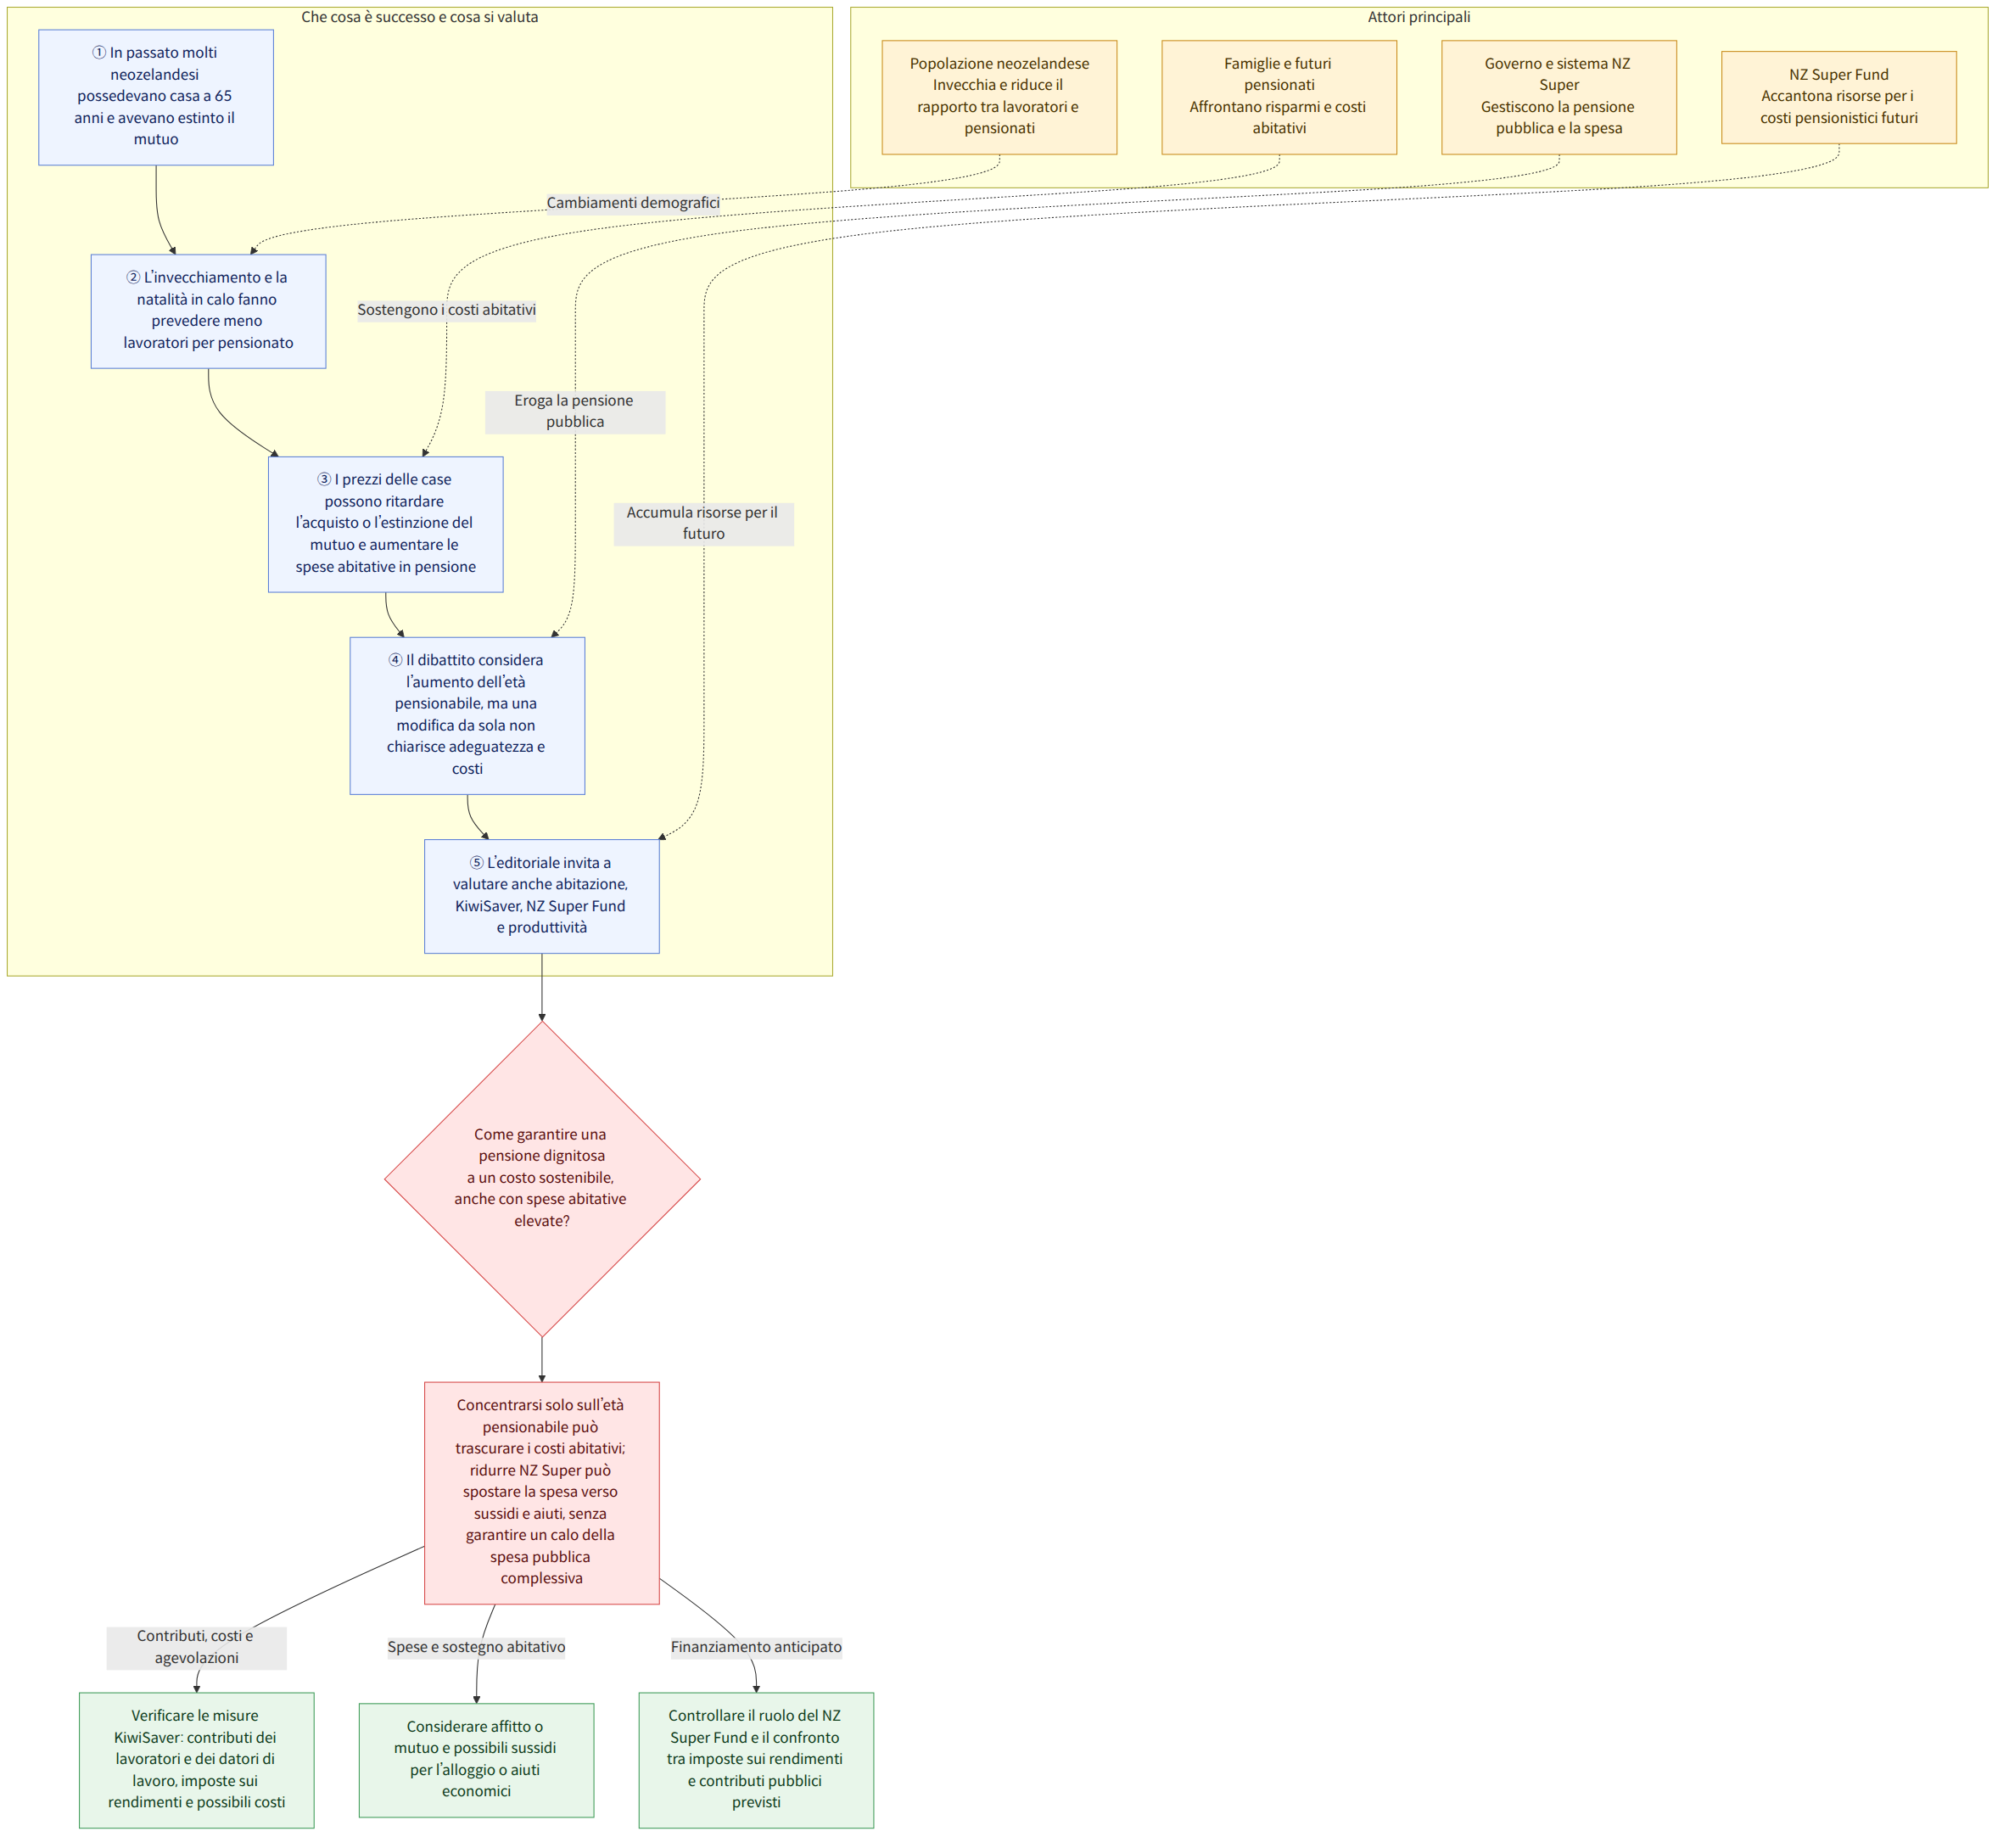
In Nuova Zelanda, con l’invecchiamento della popolazione i pensionati vivranno più a lungo, mentre la natalità diminuirà: si prevede quindi che il numero di lavoratori per pensionato scenda. Se il sistema attuale non verrà modificato, potrebbe aumentare anche la quota del prodotto interno lordo (PIL) e delle entrate pubbliche assorbita dalla NZ Super (pensione pubblica neozelandese, 뉴질랜드의 공적 노후연금). Un editoriale sostiene che il dibattito non dovrebbe limitarsi a chiedersi se aumentare l’età pensionabile, ma dovrebbe interrogarsi su come garantire una pensione adeguata e dignitosa a un costo sostenibile per le generazioni future.
Contesto
È importante interrogarsi sulla sostenibilità finanziaria della NZ Super, ma modificare l’età pensionabile non basta a valutare le condizioni di vita in pensione. L’editoriale descrive l’adeguatezza della pensione come il risultato delle risorse individuali e del sostegno pubblico, al netto dei costi della vita da pensionati. In quest’ottica, occorre considerare non soltanto l’importo della pensione pubblica, ma anche le spese, come i risparmi individuali e i costi abitativi.
La situazione abitativa è un fattore che modifica questo calcolo. In passato, la maggior parte dei neozelandesi possedeva una casa a 65 anni e molti andavano in pensione dopo aver estinto il mutuo. Questo perché, se l’affitto o le rate del mutuo sono contenuti, anche il peso delle spese quotidiane può cambiare a parità di pensione.
Tuttavia, l’aumento dei prezzi delle abitazioni può ritardare l’acquisto di una casa o allungare i tempi necessari per estinguere il mutuo; alcune persone potrebbero inoltre non riuscire a comprare casa. Secondo l’editoriale, di conseguenza è possibile che tra i futuri pensionati aumenti il numero di chi dovrà sostenere spese abitative considerevoli. In questo contesto, anche la politica abitativa è una politica che incide sui costi della pensione.
Che cosa significa questa notizia
Se il dibattito si concentra soltanto sull’ipotesi di aumentare l’età pensionabile, si rischia di trascurare la situazione di chi, da pensionato, fatica a sostenere le spese abitative. L’editoriale osserva che, anche se la NZ Super venisse ridotta, i pensionati gravati da costi abitativi più elevati potrebbero aver bisogno di altre forme di spesa pubblica, come sussidi per l’alloggio o aiuti in caso di difficoltà economiche. Per questo è difficile affermare che una variazione di una singola voce di spesa pensionistica comporti automaticamente una riduzione complessiva della spesa pubblica.
Tra le misure citate per aumentare i risparmi individuali figurano l’incremento dei contributi a KiwiSaver (piano neozelandese di risparmio previdenziale, 뉴질랜드의 퇴직 저축 제도), le modifiche ai contributi dei datori di lavoro e gli adeguamenti delle imposte sui rendimenti dei risparmi. Risparmi più consistenti potrebbero ridurre la dipendenza dei pensionati dal sostegno pubblico, ma comporterebbero anche dei costi. L’aumento dei contributi a carico dei lavoratori potrebbe gravare sui bilanci familiari; quello dei contributi dei datori di lavoro potrebbe accrescere i costi delle imprese e incidere sui salari. Ampliare le agevolazioni fiscali potrebbe trasferire l’onere su altre imposte, mentre le persone con redditi bassi o instabili potrebbero non riuscire ad accumulare risorse sufficienti per la pensione anche aumentando i risparmi.
Per esempio, se una persona prossima alla pensione non possiede una casa e deve continuare a pagare l’affitto, la sua condizione in pensione non può essere valutata compiutamente considerando soltanto l’importo della NZ Super. Anche tenendo conto sia dei risparmi individuali sia del sostegno pubblico, le risorse necessarie possono variare in base all’entità delle spese abitative. Si tratta di un esempio ipotetico, che non indica l’importo effettivo della pensione o delle spese abitative di una persona specifica.
Il NZ Super Fund (fondo che accumula risorse per contribuire a sostenere i futuri costi pensionistici, 미래 연금 비용을 지원하기 위해 자산을 쌓는 기금) investe il denaro dei contribuenti attuali ed è stato concepito affinché i governi futuri possano usare il patrimonio accumulato per coprire l’aumento dei costi della NZ Super. Secondo l’editoriale, nel 2026 il fondo ha pagato circa 1,2 miliardi di dollari neozelandesi di imposte sui rendimenti degli investimenti, mentre i contributi pubblici previsti erano considerevolmente inferiori. L’editoriale calcola che, se le imposte non venissero riscosse e il denaro fosse investito ottenendo un rendimento annuo del 7,2%, dopo 30 anni il fondo potrebbe valere circa 9,66 miliardi di dollari neozelandesi. Occorre tuttavia considerare anche che non riscuotere quelle imposte ridurrebbe le risorse di cui il governo può disporre oggi.
Anche l’aumento della produttività viene indicato come una possibile opzione, ma non sarebbe sufficiente da solo a risolvere il problema finanziario. Negli ultimi 20 anni, la crescita della produttività in Nuova Zelanda è stata in media dello 0,7% annuo e la NZ Super è indicizzata ai salari. Una produttività più elevata potrebbe ampliare le risorse dell’economia, ma poiché l’indicizzazione ai salari può far aumentare anche gli importi delle pensioni, l’effetto della sola crescita della produttività nel ridurre sensibilmente il peso finanziario potrebbe essere limitato.
Fatti accertati e questioni ancora aperte
Fatti accertati
- Si prevede che il numero di lavoratori per pensionato diminuisca a causa dell’invecchiamento della popolazione e del calo della natalità; se il sistema attuale resterà in vigore, potrebbe aumentare la quota della NZ Super rispetto al PIL e alle entrate pubbliche.
- È stata sollevata la possibilità che i futuri pensionati debbano sostenere spese abitative più elevate, perché l’acquisto di una casa e l’estinzione del mutuo potrebbero avvenire più tardi rispetto al passato.
- L’aumento dei contributi a KiwiSaver potrebbe accrescere i risparmi, ma incidere sui bilanci familiari, sui costi delle imprese, sui salari o su altre imposte.
- Il NZ Super Fund investe denaro oggi per prepararsi ai futuri costi pensionistici; l’editoriale presenta la differenza tra imposte e contributi pubblici e un’ipotesi di investimento a lungo termine.
- L’editoriale propone di valutare insieme le spese abitative, i risparmi, il finanziamento anticipato tramite il fondo, la produttività, l’occupazione e la crescita economica.
Questioni ancora aperte
- Non viene indicato quale modifica concreta l’autore sostenga per l’età pensionabile della NZ Super o per il metodo di calcolo dell’importo delle prestazioni.
- Non è stato accertato in quale misura cambierebbero effettivamente gli oneri per le generazioni future modificando le imposte o i contributi pubblici al NZ Super Fund.
- La stima del valore del fondo tra 30 anni si basa sull’ipotesi di un rendimento annuo del 7,2%; i dati forniti non consentono di conoscere il risultato effettivo.
Che cosa possono verificare i lettori
- Nel valutare le proposte di politica pensionistica, si può verificare se affrontano non solo l’età pensionabile, ma anche le spese abitative e i risparmi individuali.
- Se viene proposto di modificare i contributi a KiwiSaver o il regime fiscale, è opportuno verificare chi sosterrà i costi: le famiglie, i datori di lavoro o gli altri contribuenti.
- Per le proposte riguardanti il NZ Super Fund, si possono confrontare sia gli effetti sulle finanze pubbliche attuali sia quelli sull’accumulo di risorse per il futuro.