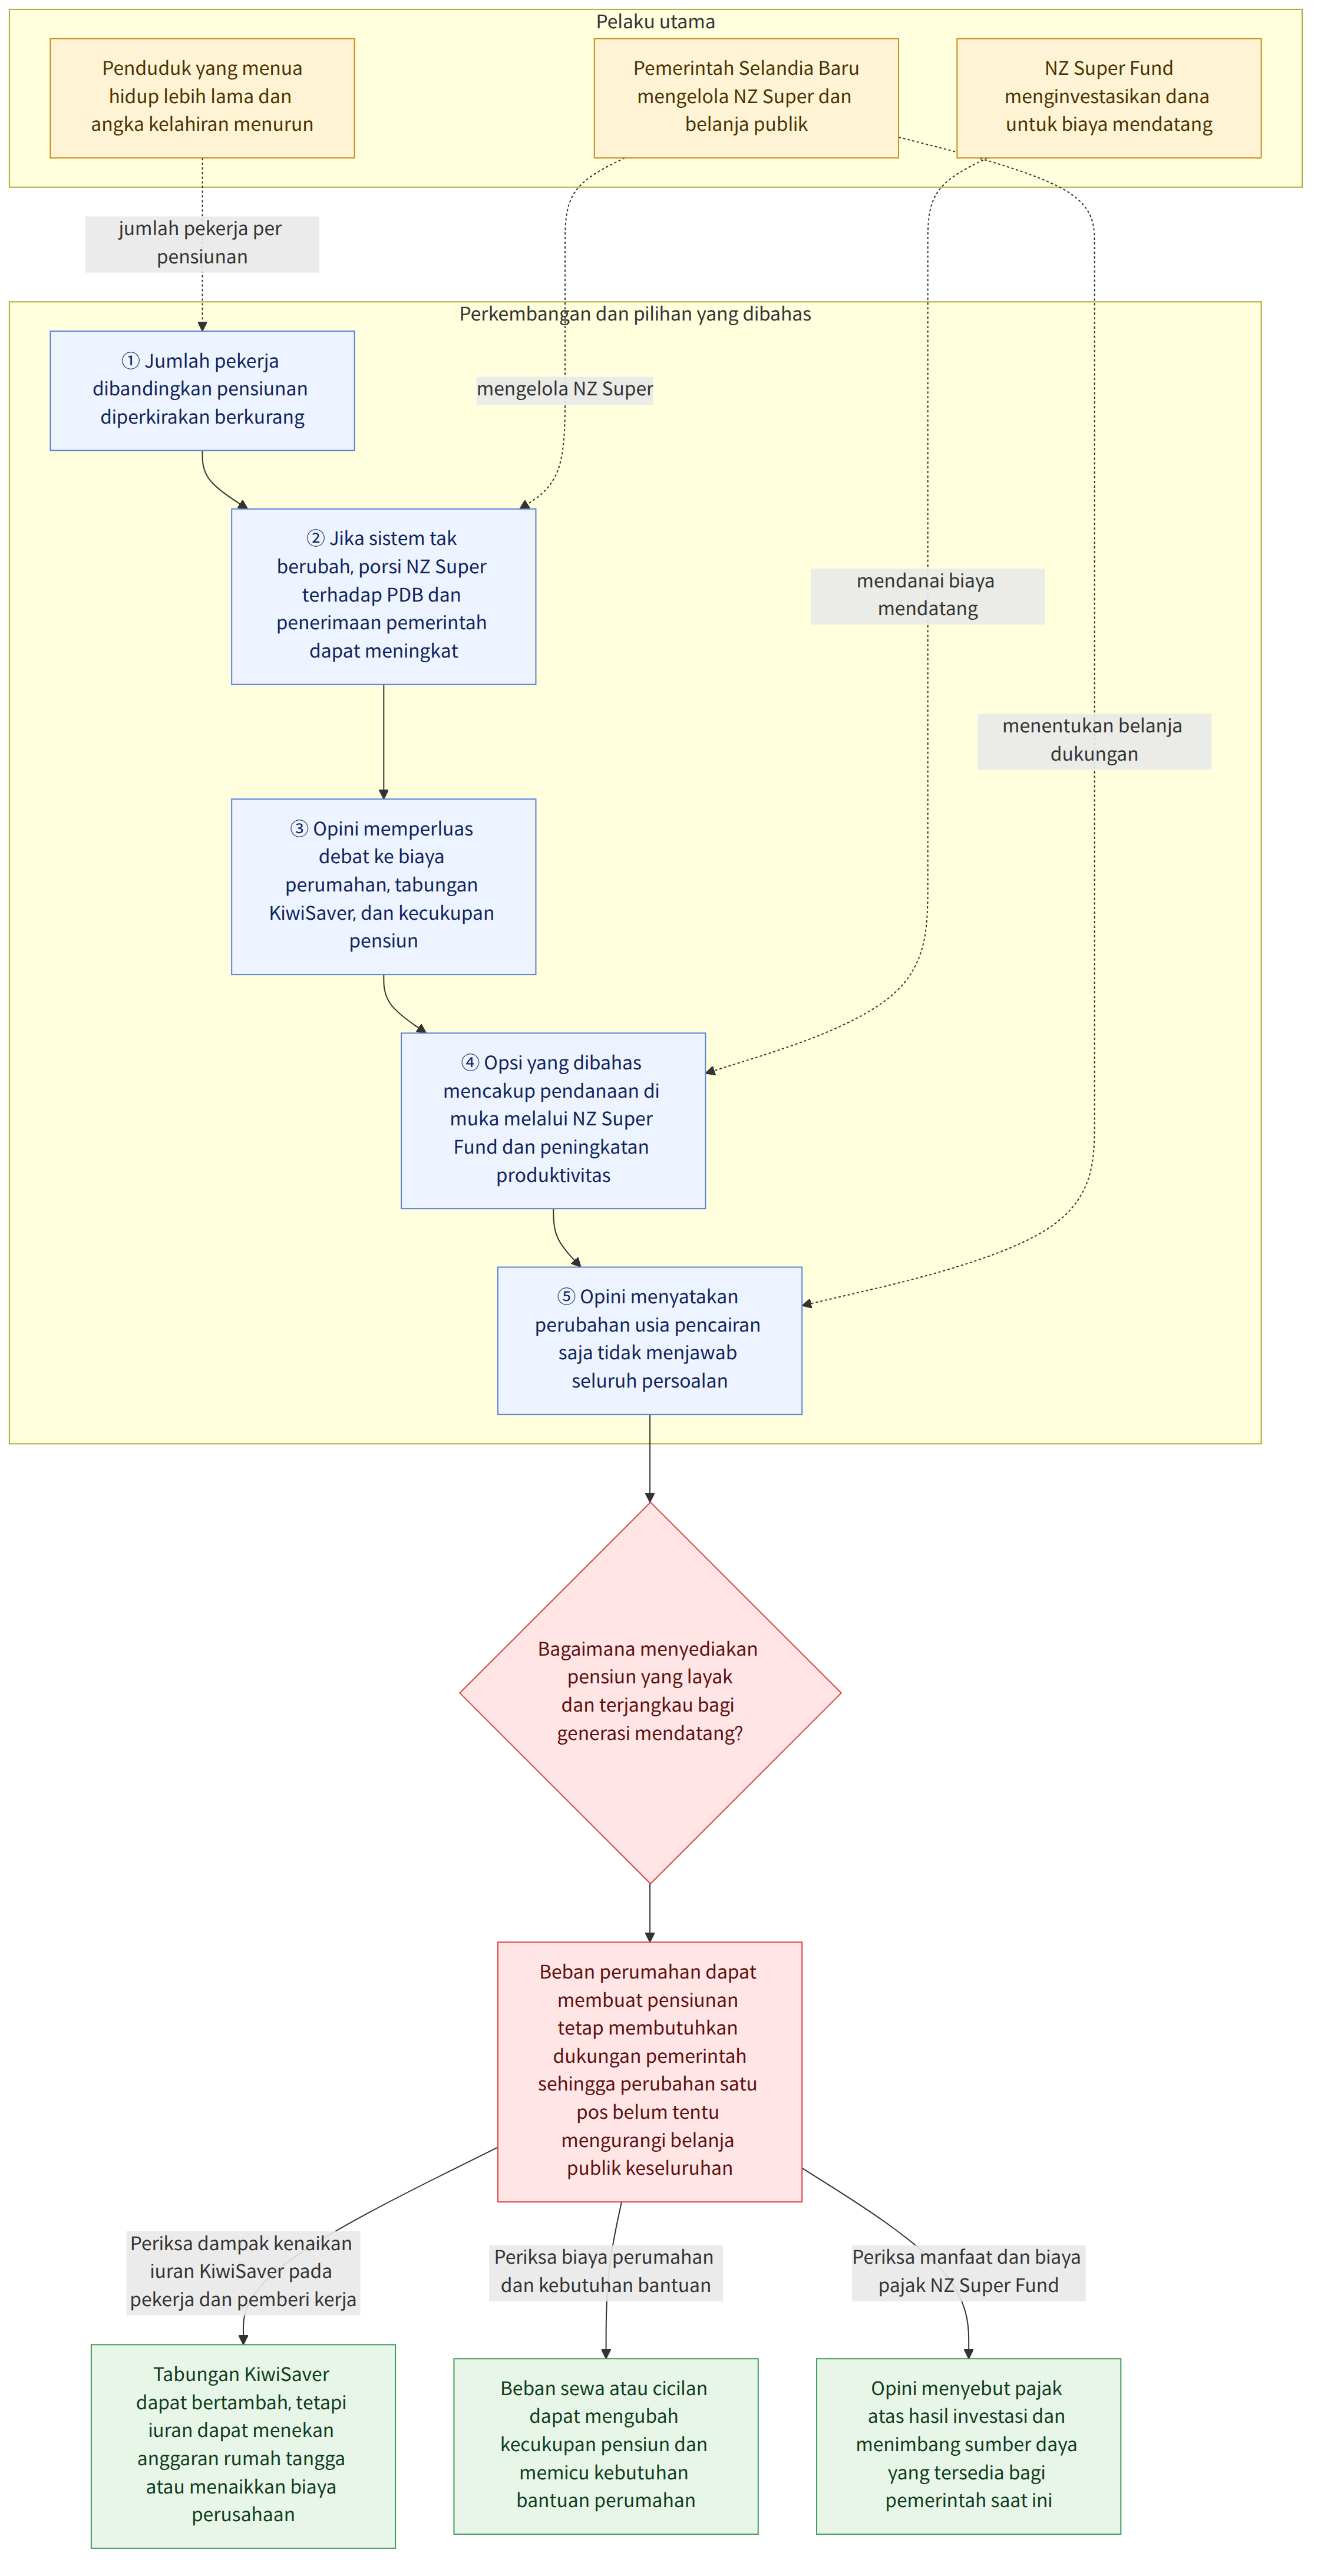
Di Selandia Baru, penduduk yang menua akan hidup lebih lama sementara angka kelahiran menurun, sehingga jumlah pekerja dibandingkan pensiunan diperkirakan akan berkurang. Jika sistem saat ini tidak diubah, porsi pensiun publik hari tua Selandia Baru (뉴질랜드의 공적 노후연금, NZ Super) terhadap produk domestik bruto (PDB) dan penerimaan pemerintah juga dapat meningkat. Sebuah opini berpendapat bahwa perdebatan ini seharusnya tidak hanya berkutat pada apakah usia pencairan pensiun perlu dinaikkan, tetapi juga menanyakan bagaimana menyediakan masa pensiun yang layak dan bermartabat dengan biaya yang sanggup ditanggung generasi mendatang.
Latar belakang dan konteks
Penting untuk mempertanyakan keberlanjutan fiskal NZ Super, tetapi penyesuaian usia pencairan pensiun saja tidak dapat menentukan kecukupan hidup saat pensiun. Opini tersebut menjelaskan kecukupan hidup saat pensiun sebagai sumber daya pribadi ditambah dukungan pemerintah, lalu dikurangi biaya pensiun. Dari sudut pandang ini, yang perlu ditelaah bukan hanya jumlah pensiun publik, tetapi juga pengeluaran seperti tabungan pribadi dan biaya perumahan.
Kondisi tempat tinggal merupakan faktor yang mengubah perhitungan ini. Dahulu, sebagian besar warga Selandia Baru telah memiliki rumah pada usia 65 tahun, dan banyak di antaranya memasuki masa pensiun setelah melunasi pinjaman rumah. Pasalnya, jika biaya sewa atau cicilan pinjaman lebih rendah, beban biaya hidup bisa berbeda meski jumlah pensiunnya sama.
Namun, kenaikan harga rumah dapat menunda waktu pembelian rumah atau memperpanjang masa pelunasan pinjaman, dan sebagian orang mungkin tidak mampu membeli rumah. Menurut opini tersebut, akibatnya, kemungkinan akan semakin banyak pensiunan di masa mendatang yang harus menanggung biaya perumahan yang cukup besar. Dalam konteks ini, kebijakan perumahan juga merupakan kebijakan yang menentukan biaya pensiun.
Makna kabar ini
Jika pembahasan hanya berfokus pada opsi menaikkan usia pencairan, situasi pensiunan yang kesulitan menanggung biaya perumahan bisa terabaikan. Opini tersebut menunjukkan bahwa sekalipun NZ Super dikurangi, bentuk belanja pemerintah lain, seperti bantuan perumahan atau bantuan bagi mereka yang mengalami kesulitan, mungkin tetap diperlukan bagi pensiunan yang menghadapi beban biaya perumahan lebih besar. Karena itu, perubahan pada satu pos belanja pensiun tidak serta-merta berarti pengeluaran publik secara keseluruhan akan berkurang.
Pilihan untuk meningkatkan tabungan pribadi yang dibahas mencakup kenaikan iuran KiwiSaver (skema tabungan pensiun Selandia Baru, 뉴질랜드의 퇴직 저축 제도), perubahan iuran pemberi kerja, serta penyesuaian pajak atas hasil tabungan. Tabungan yang meningkat dapat membuka peluang bagi pensiunan untuk tidak terlalu bergantung pada dukungan pemerintah, tetapi ada biayanya. Kenaikan iuran pekerja dapat menekan anggaran rumah tangga, sementara kenaikan iuran pemberi kerja dapat meningkatkan biaya perusahaan dan memengaruhi upah. Jika keringanan pajak diperbesar, bebannya dapat beralih ke pajak lain, sementara orang yang berpenghasilan rendah atau tidak tetap mungkin tetap tidak memiliki aset pensiun yang cukup meski menambah tabungan.
Sebagai contoh, jika seseorang yang mendekati masa pensiun tidak memiliki rumah dan harus terus membayar sewa, kehidupan pensiunnya tidak dapat dinilai sepenuhnya hanya dari jumlah NZ Super. Sekalipun tabungan pribadi dan dukungan pemerintah dilihat bersama, sumber daya yang dibutuhkan dapat berbeda bergantung pada besarnya biaya perumahan. Ini adalah contoh hipotetis berdasarkan asumsi, bukan jumlah pensiun atau biaya perumahan aktual seseorang.
Dana NZ Super Fund (기금은 미래 연금 비용을 지원하기 위해 자산을 쌓는 기금) dirancang untuk menginvestasikan uang pembayar pajak saat ini agar pemerintah di masa mendatang dapat menggunakan aset yang telah terkumpul untuk menanggung biaya NZ Super yang meningkat. Menurut opini tersebut, dana ini membayar pajak sekitar 1,2 miliar dolar Selandia Baru atas hasil investasinya pada 2026, sementara kontribusi pemerintah yang direncanakan jauh lebih kecil. Opini itu memperkirakan bahwa jika pajak tersebut terus diinvestasikan dengan asumsi imbal hasil tahunan 7,2%, nilainya dapat mencapai sekitar 9,66 miliar dolar Selandia Baru dalam 30 tahun. Namun, perlu pula dipertimbangkan bahwa jika pajak tidak dipungut, sumber daya yang dapat digunakan pemerintah saat ini akan berkurang.
Peningkatan produktivitas juga diajukan sebagai salah satu pilihan, tetapi menurut penjelasan tersebut, langkah ini saja sulit menyelesaikan masalah fiskal. Tingkat pertumbuhan produktivitas Selandia Baru rata-rata 0,7% per tahun selama 20 tahun terakhir, dan NZ Super dikaitkan dengan upah. Produktivitas yang lebih tinggi dapat memperbesar kapasitas ekonomi, tetapi karena jumlah pensiun juga dapat meningkat seiring upah, dampak peningkatan produktivitas saja dalam mengurangi beban fiskal secara signifikan mungkin terbatas.
Fakta yang telah dikonfirmasi dan hal-hal yang belum diketahui
Fakta yang telah dikonfirmasi
- Penuaan penduduk dan penurunan angka kelahiran diperkirakan akan mengurangi jumlah pekerja dibandingkan pensiunan. Jika sistem saat ini dipertahankan, porsi NZ Super terhadap PDB dan penerimaan pemerintah dapat meningkat.
- Ada kemungkinan bahwa beban biaya perumahan bagi pensiunan di masa mendatang akan meningkat karena pembelian rumah dan pelunasan pinjaman dapat berlangsung lebih lambat dibandingkan dahulu.
- Peningkatan iuran KiwiSaver dapat menambah tabungan, tetapi dapat memengaruhi anggaran rumah tangga, biaya perusahaan, upah, atau pajak lainnya.
- NZ Super Fund menginvestasikan dana saat ini untuk mengantisipasi biaya pensiun di masa mendatang. Opini tersebut memaparkan perbedaan besaran pajak dan kontribusi, serta asumsi investasi jangka panjang.
- Opini tersebut mengusulkan agar biaya perumahan, tabungan, pendanaan di muka melalui dana, produktivitas, lapangan kerja, dan pertumbuhan ekonomi ditelaah bersama.
Hal-hal yang belum diketahui
- Tidak dijelaskan secara spesifik perubahan apa yang didukung penulis terkait usia pencairan NZ Super atau cara penghitungan manfaatnya.
- Belum diketahui seberapa besar perubahan beban generasi mendatang jika pajak atau kontribusi pemerintah untuk NZ Super Fund diubah.
- Perkiraan nilai dana dalam 30 tahun yang disajikan didasarkan pada asumsi imbal hasil tahunan 7,2%; hasil sebenarnya tidak dapat diketahui hanya dari informasi ini.
Hal yang dapat diperhatikan pembaca
- Saat mencermati usulan kebijakan pensiun, pembaca dapat melihat apakah usulan tersebut membahas biaya perumahan dan tabungan pribadi selain usia pencairan.
- Jika ada usulan perubahan iuran KiwiSaver atau pajak, perlu diperiksa siapa yang menanggung biayanya: rumah tangga, pemberi kerja, atau pembayar pajak lainnya.
- Usulan terkait NZ Super Fund dapat ditelaah dengan membandingkan dampaknya terhadap keuangan pemerintah saat ini dan efeknya terhadap akumulasi dana di masa mendatang.