Nilai properti di seluruh Australia turun 5,2% dari puncaknya pada Maret hingga September. Harga turun selama enam bulan berturut-turut. Berdasarkan data harga Domain, harga rumah pada umumnya turun hingga kira-kira kembali ke tingkat sekitar setahun sebelumnya. Namun, belum dapat dipastikan apakah penurunan akan semakin besar.
Latar belakang dan konteks
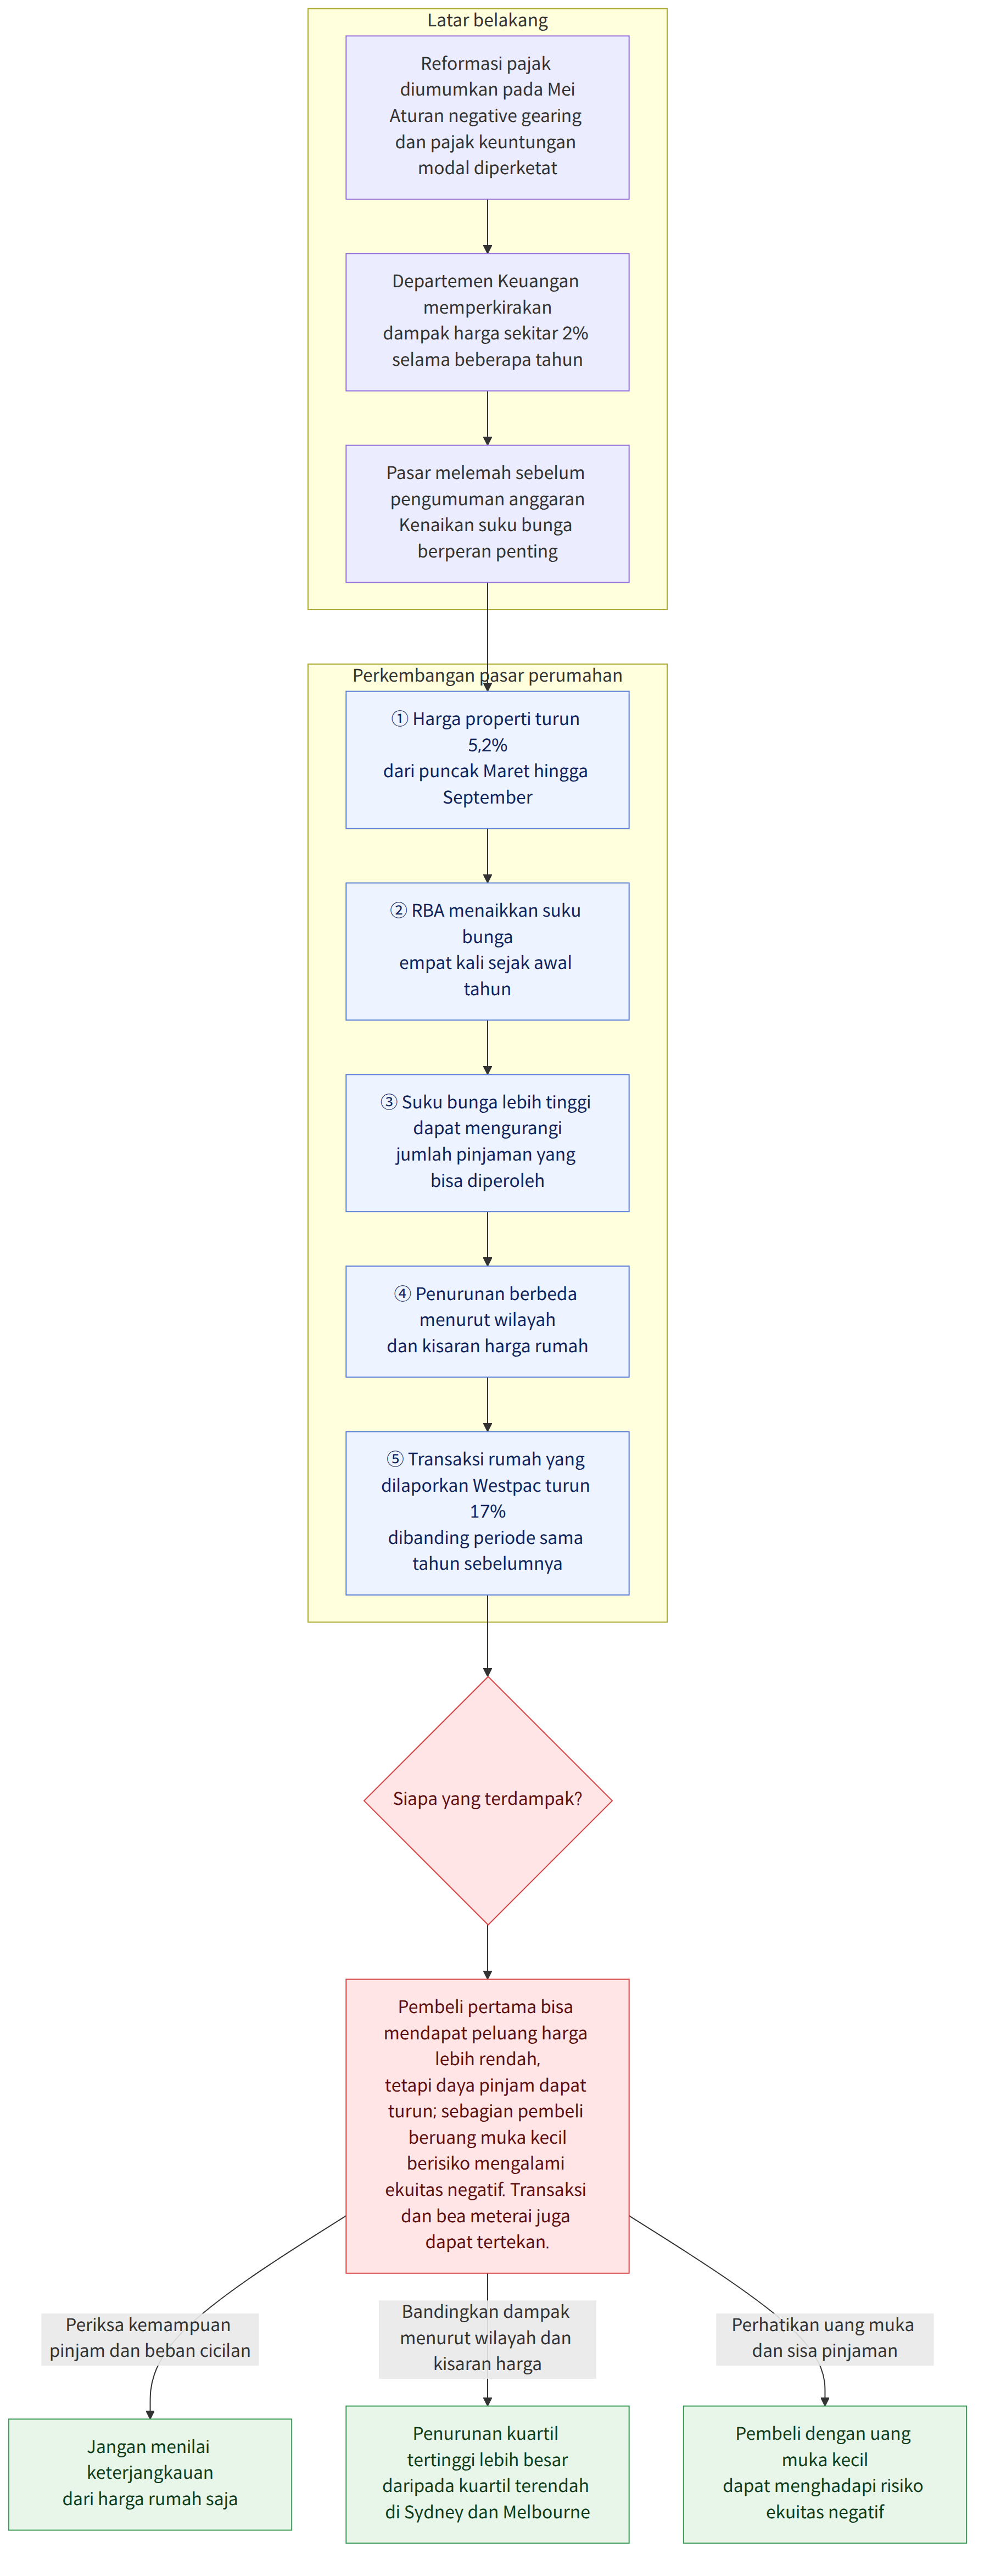
Penurunan ini menjadi bahan perdebatan karena terjadi bersamaan dengan reformasi pajak yang diumumkan dalam anggaran federal pada Mei. Namun, di sebagian besar wilayah Australia, pasar sudah mulai melemah sebelum pengumuman anggaran tersebut. Harga mencapai puncaknya pada Maret dan kemudian turun setelah kenaikan suku bunga resmi pertama.
Para pakar Departemen Keuangan memperkirakan bahwa pengetatan aturan negative gearing (perlakuan pajak yang memungkinkan kerugian dari properti sewaan diperhitungkan terhadap penghasilan lain) dan pajak keuntungan modal dalam anggaran akan menurunkan harga sekitar 2% selama beberapa tahun. Perkiraan ini perlu dibedakan dari penyebab utama penurunan harga tahun ini. Artikel ini menjelaskan bahwa kenaikan suku bunga berperan penting dalam penurunan harga tahun ini, mengingat penurunan suku bunga selama 30 tahun terakhir merupakan pendorong utama kenaikan harga rumah.
Reserve Bank of Australia menaikkan suku bunga pekan lalu, untuk keempat kalinya sejak awal tahun. Pasar keuangan memperkirakan setidaknya akan ada satu kenaikan tambahan pada November atau pada 2027. Dalam situasi ini, kepala riset Cotality, Tim Lawless, mengatakan bahwa penurunan harga rumah secara keseluruhan sebesar 10–15% merupakan perkiraan yang masuk akal. Ini adalah perkiraan, bukan hasil yang sudah pasti.
Penurunan sebesar 15% lebih besar daripada penurunan umum sebesar 5–10% pada periode penurunan sebelumnya. Namun, indeks SQM Research menunjukkan bahwa harga properti median nasional, yang mencakup rumah dan apartemen, telah naik 78% sejak 2020. Karena itu, sekalipun turun 15%, harga masih akan setara dengan tingkat pada awal 2024.
Arti perkembangan ini
Penurunan harga dapat membuka peluang bagi sebagian orang untuk membeli rumah, tetapi tidak otomatis mengurangi beban pembelian. Ketika suku bunga naik, bukan hanya harga rumah yang terdampak, tetapi juga jumlah pinjaman yang bisa diperoleh pembeli. Pembeli rumah pertama khususnya perlu mempertimbangkan jumlah pinjaman yang dapat mereka peroleh dan beban cicilan, bukan hanya harga yang tertera.
Besarnya penurunan harga juga berbeda menurut jenis dan kisaran harga rumah. Menurut analisis Cotality, di Sydney, penurunan harga rumah pada kuartil tertinggi 5,3 poin persentase lebih besar daripada pada kuartil terendah. Di Melbourne, selisihnya mencapai 6,6 poin persentase. Jadi, meskipun harga turun, rumah dengan harga masuk yang relatif lebih rendah belum tentu menjadi lebih murah dalam besaran yang sama.
Sebaliknya, sebagian rumah tangga yang baru-baru ini membeli rumah dapat menghadapi risiko. Ekuitas negatif (ketika sisa pinjaman lebih besar daripada nilai rumah) dapat menjadi masalah terutama bagi pembeli rumah pertama yang membeli rumah dengan uang muka kecil pada 2025. Sebagai contoh, pembeli yang membayar uang muka kecil lalu menghadapi penurunan harga sehingga sisa pinjamannya melebihi nilai rumah dapat berada dalam kondisi ekuitas negatif. Namun, artikel ini tidak menyatakan bahwa risiko tersebut berlaku sama bagi semua pemilik rumah.
Penurunan harga rumah dapat membuka peluang bagi pembeli pertama, tetapi kenaikan suku bunga juga dapat mengurangi kemampuan mereka untuk meminjam dan menimbulkan risiko ekuitas negatif bagi sebagian pembeli.
Dampak penurunan ini tidak hanya dirasakan oleh orang yang membeli atau menjual rumah. Jumlah transaksi rumah yang dilaporkan Westpac turun 17% dibandingkan periode yang sama tahun sebelumnya. Jika penurunan harga terjadi bersamaan dengan berkurangnya volume transaksi, kegiatan industri properti dapat melemah dan penerimaan bea meterai yang terkait dengan transaksi juga dapat tertekan.
Kebijakan dan informasi dukungan terkait
Reformasi pajak yang disebutkan dalam artikel ini mencakup pengetatan aturan negative gearing dan pajak keuntungan modal. Para pakar Departemen Keuangan memperkirakan dampaknya terhadap harga sekitar 2% selama beberapa tahun. Hal ini menunjukkan mengapa sulit menjelaskan seluruh penurunan pasar perumahan hanya dengan kebijakan tersebut. Artikel ini menyebutkan bahwa penurunan di sebagian besar wilayah sudah dimulai sebelum pengumuman anggaran pada Mei, dan kenaikan suku bunga tahun ini merupakan faktor utama.
Terkait keuangan pemerintah negara bagian, bea meterai menyumbang 18,5–22,5% dari penerimaan pajak yang dipungut di New South Wales dan Victoria pada 2022–23. Artikel ini berpendapat bahwa mengganti bea meterai dengan pajak tanah yang berlaku lebih luas dapat membuat penerimaan pemerintah negara bagian dan teritori lebih stabil serta membantu mengurangi gejolak di pasar perumahan. Ini adalah usulan kebijakan dalam artikel tersebut; cara transisi dan jadwal pelaksanaan yang spesifik tidak disebutkan.
Fakta yang telah diketahui dan hal yang belum diketahui
Fakta yang telah diketahui
- Nilai properti nasional turun 5,2% dari puncaknya pada Maret hingga September, dan telah turun selama enam bulan berturut-turut.
- Para pakar Departemen Keuangan memperkirakan dampak pengetatan aturan negative gearing dan pajak keuntungan modal terhadap harga sekitar 2% selama beberapa tahun.
- Kepala riset Cotality menyebut penurunan harga secara keseluruhan sebesar 10–15% sebagai perkiraan yang masuk akal, tetapi hasil tersebut belum pasti.
- Jumlah transaksi rumah yang dilaporkan Westpac turun 17% dibandingkan periode yang sama tahun sebelumnya.
- Di New South Wales dan Victoria, bea meterai menyumbang 18,5–22,5% dari penerimaan pajak yang dipungut di negara bagian tersebut pada 2022–23.
Hal yang belum diketahui
- Belum dapat dipastikan apakah harga rumah benar-benar akan turun hingga 10–15%.
- Rincian angka dan metode perhitungan dalam bagan yang disisipkan di artikel tidak disajikan dalam teks utama.
- Artikel saja tidak cukup untuk mengetahui sejauh mana perubahan suku bunga dan volume transaksi akan memengaruhi harga rumah di berbagai wilayah dan kisaran harga ke depannya.
Hal yang dapat diperiksa pembaca
- Jika baru saja membeli rumah, Anda dapat membandingkan nilai rumah saat ini dengan sisa pinjaman untuk melihat apakah ada risiko ekuitas negatif.
- Jika mempertimbangkan untuk membeli rumah pertama, jangan berasumsi bahwa penurunan harga saja akan meningkatkan keterjangkauan. Pertimbangkan juga perubahan jumlah pinjaman yang dapat diperoleh akibat kenaikan suku bunga.
- Saat menelaah kebijakan perumahan, selain tren harga, perhatikan juga volume transaksi, porsi bea meterai dalam penerimaan pemerintah negara bagian, serta perkembangan usulan untuk mengganti bea meterai dengan pajak tanah.