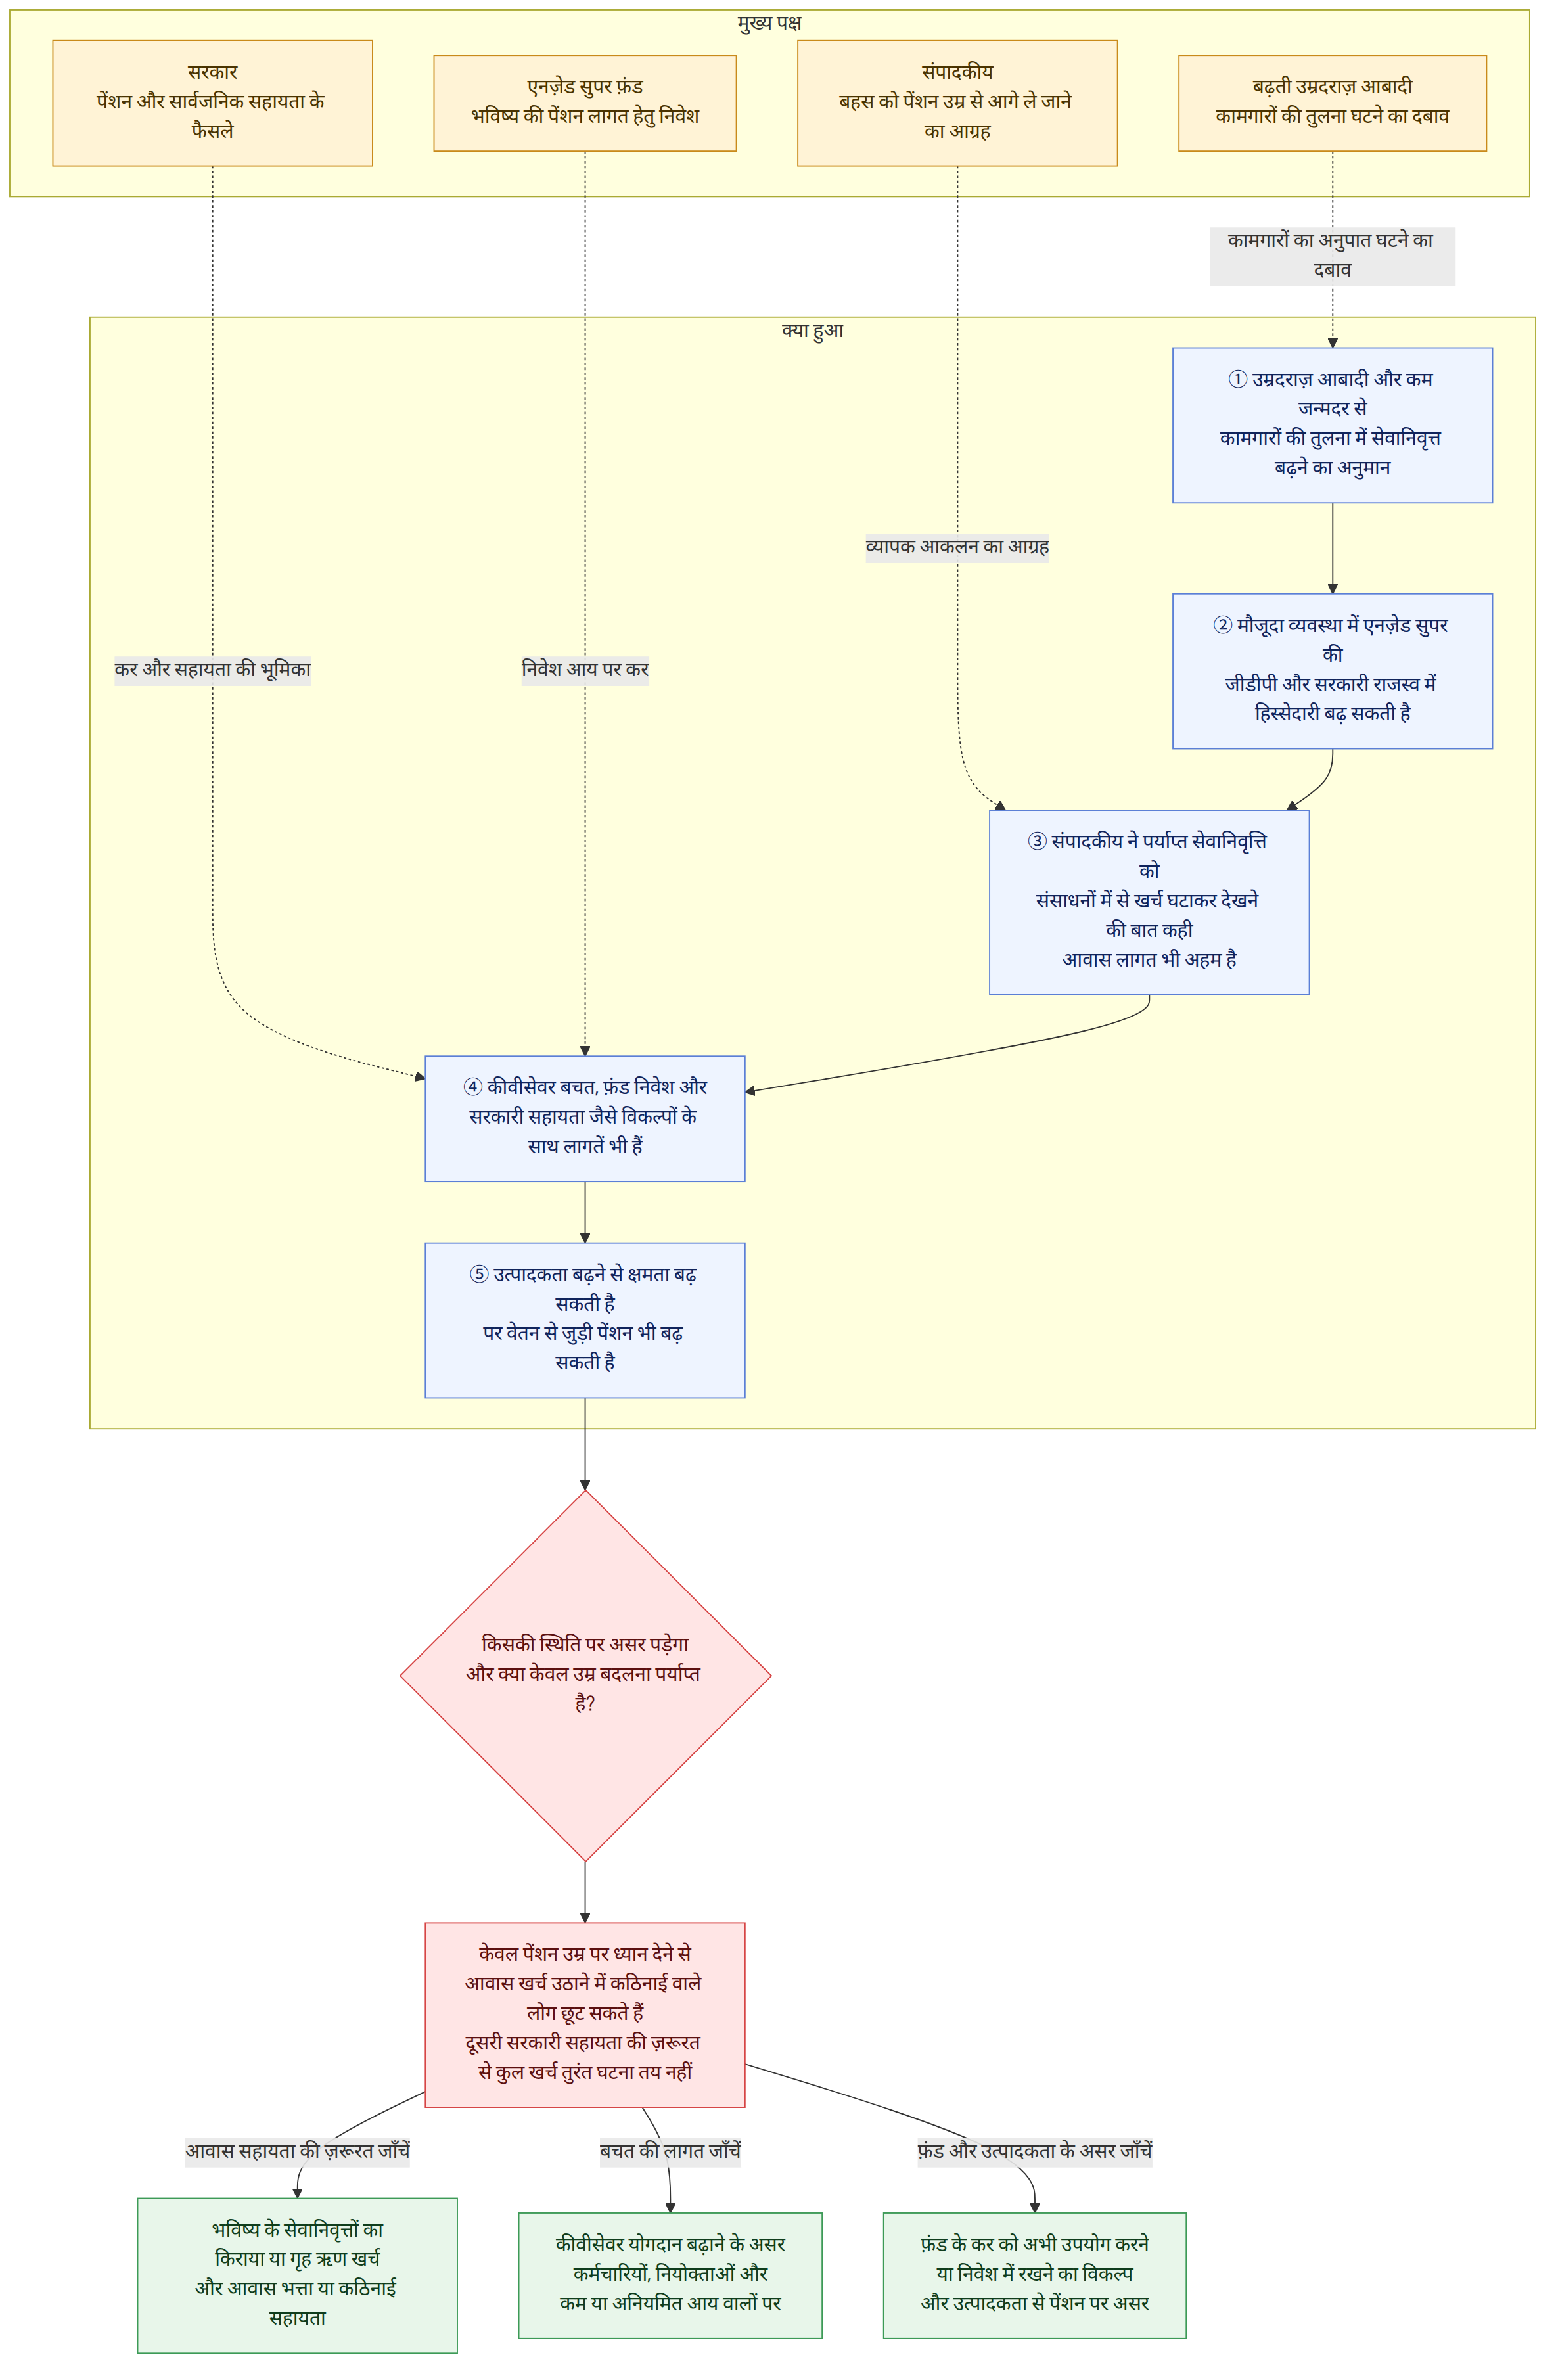
न्यूज़ीलैंड में बढ़ती उम्रदराज़ आबादी के कारण सेवानिवृत्त लोग अधिक समय तक जीवित रहेंगे और जन्मदर कम होगी। ऐसे में सेवानिवृत्त लोगों की तुलना में कामगारों की संख्या घटने का अनुमान है। अगर मौजूदा व्यवस्था में बदलाव नहीं किया गया, तो सकल घरेलू उत्पाद (जीडीपी) और सरकारी राजस्व में एनज़ेड सुपर (न्यूज़ीलैंड की सार्वजनिक वृद्धावस्था पेंशन) की हिस्सेदारी भी बढ़ सकती है। एक संपादकीय का तर्क है कि इस बहस को सिर्फ़ इस सवाल तक सीमित नहीं रखना चाहिए कि पेंशन पाने की उम्र बढ़ाई जाए या नहीं; इसके बजाय यह पूछना चाहिए कि आने वाली पीढ़ियों के लिए वहनीय लागत पर पर्याप्त और गरिमापूर्ण सेवानिवृत्ति कैसे सुनिश्चित की जाए।
पृष्ठभूमि और संदर्भ
एनज़ेड सुपर की वित्तीय टिकाऊपन पर सवाल उठाना अहम है, लेकिन सिर्फ़ पेंशन पाने की उम्र में बदलाव से सेवानिवृत्ति जीवन की स्थिति का आकलन नहीं किया जा सकता। संपादकीय सेवानिवृत्ति की पर्याप्तता को व्यक्तिगत संसाधनों और सरकारी सहायता को जोड़कर, फिर उसमें से सेवानिवृत्ति के खर्च घटाने के रूप में समझाता है। इस नज़रिए से सार्वजनिक पेंशन की रकम के साथ-साथ निजी बचत और आवास लागत जैसे खर्चों पर भी विचार करना चाहिए।
आवास की स्थिति इस गणना को बदलने वाला एक कारक है। पहले, न्यूज़ीलैंड के ज़्यादातर लोगों के पास 65 साल की उम्र में अपना घर होता था और उनमें से कई लोग बिना किसी बकाया गृह ऋण के सेवानिवृत्त होते थे। किराया या ऋण की किस्तें कम होने पर समान पेंशन से भी जीवन-यापन के खर्च का बोझ अलग हो सकता है।
लेकिन घरों की कीमतें बढ़ने से घर खरीदने में देर हो सकती है या ऋण चुकाने की अवधि लंबी हो सकती है; कुछ लोग घर खरीद भी नहीं पाएँगे। संपादकीय के मुताबिक, नतीजतन भविष्य के सेवानिवृत्त लोगों में ऐसे लोगों की संख्या बढ़ सकती है जिन्हें आवास पर काफ़ी खर्च करना पड़ेगा। इस संदर्भ में आवास नीति भी ऐसी नीति है जो सेवानिवृत्ति की लागत तय करती है।
इस ख़बर का अर्थ
अगर चर्चा केवल पेंशन पाने की उम्र बढ़ाने के प्रस्ताव तक सीमित रहे, तो ऐसे सेवानिवृत्त लोगों की स्थिति नज़रअंदाज़ हो सकती है जिन्हें आवास का खर्च उठाना मुश्किल हो। संपादकीय बताता है कि एनज़ेड सुपर में कटौती करने पर भी, बढ़ते आवास खर्च का सामना कर रहे सेवानिवृत्त लोगों को आवास भत्ता या आर्थिक कठिनाई में सहायता जैसे अन्य सरकारी खर्चों की ज़रूरत पड़ सकती है। यही कारण है कि पेंशन खर्च की एक मद में बदलाव से कुल सार्वजनिक खर्च में तुरंत कमी आएगी, यह मान लेना मुश्किल है।
निजी बचत बढ़ाने के उपायों में कीवीसेवर (न्यूज़ीलैंड की सेवानिवृत्ति बचत योजना) में योगदान बढ़ाना, नियोक्ता के योगदान में बदलाव और बचत से होने वाले लाभ पर कर में संशोधन शामिल हैं। बचत बढ़ने से सेवानिवृत्त लोगों की सरकारी सहायता पर निर्भरता घट सकती है, लेकिन इसकी लागत भी होगी। कर्मचारियों के योगदान में वृद्धि से घरेलू बजट पर दबाव पड़ सकता है, जबकि नियोक्ताओं के योगदान में वृद्धि से कंपनियों की लागत बढ़ सकती है और वेतन प्रभावित हो सकता है। कर में छूट बढ़ाने से बोझ दूसरे करों पर जा सकता है, और कम या अनियमित आय वाले लोगों के पास बचत बढ़ाने के बावजूद पर्याप्त सेवानिवृत्ति संपत्ति नहीं हो सकती।
मसलन, अगर सेवानिवृत्ति के करीब पहुँचे किसी व्यक्ति के पास अपना घर न हो और उसे लगातार किराया देना पड़े, तो केवल एनज़ेड सुपर की रकम से उसके सेवानिवृत्ति जीवन का पूरा आकलन करना मुश्किल होगा। निजी बचत और सरकारी सहायता को साथ में देखने पर भी, आवास की लागत के आधार पर आवश्यक संसाधन अलग-अलग हो सकते हैं। यह एक काल्पनिक उदाहरण है; इससे किसी ख़ास व्यक्ति की वास्तविक पेंशन राशि या आवास लागत का संकेत नहीं मिलता।
एनज़ेड सुपर फ़ंड (भविष्य की पेंशन लागत में मदद के लिए संपत्ति जमा करने वाला फ़ंड) को इस तरह बनाया गया है कि वह मौजूदा करदाताओं के पैसे का निवेश करे और भविष्य की सरकारें जमा संपत्ति का उपयोग एनज़ेड सुपर की बढ़ती लागत को पूरा करने के लिए करें। संपादकीय के मुताबिक, इस फ़ंड ने 2026 में निवेश आय पर लगभग 1.2 अरब न्यूज़ीलैंड डॉलर का कर चुकाया, जबकि सरकार का नियोजित योगदान इससे काफ़ी कम था। संपादकीय का अनुमान है कि अगर इस कर की रकम को निवेश में ही रखा जाए और सालाना 7.2% रिटर्न मिले, तो 30 साल बाद यह लगभग 9.66 अरब न्यूज़ीलैंड डॉलर हो सकती है। हालाँकि, यह भी ध्यान में रखना होगा कि कर न वसूलने पर सरकार के पास मौजूदा समय में इस्तेमाल करने के लिए उपलब्ध संसाधन कम हो जाएँगे।
उत्पादकता बढ़ाना भी एक विकल्प के रूप में पेश किया गया है, लेकिन बताया गया है कि इससे अकेले वित्तीय समस्या हल करना मुश्किल है। पिछले 20 वर्षों में न्यूज़ीलैंड की उत्पादकता वृद्धि दर औसतन सालाना 0.7% रही और एनज़ेड सुपर वेतन से जुड़ा हुआ है। उत्पादकता बढ़ने से अर्थव्यवस्था की क्षमता बढ़ सकती है, लेकिन वेतन से जुड़ाव के कारण पेंशन भुगतान भी बढ़ सकता है। इसलिए केवल उत्पादकता बढ़ाने से वित्तीय बोझ में बड़ी कमी लाने का असर सीमित हो सकता है।
पुष्ट तथ्य और अब भी अज्ञात बातें
पुष्ट तथ्य
- बढ़ती उम्रदराज़ आबादी और घटती जन्मदर से सेवानिवृत्त लोगों की तुलना में कामगारों की संख्या घटने का अनुमान है; मौजूदा व्यवस्था जारी रहने पर जीडीपी और सरकारी राजस्व की तुलना में एनज़ेड सुपर की हिस्सेदारी बढ़ सकती है।
- पहले की तुलना में घर खरीदने और ऋण चुकाने में अधिक समय लग सकता है, इसलिए भविष्य में सेवानिवृत्त लोगों पर आवास लागत का बोझ बढ़ने की आशंका जताई गई है।
- कीवीसेवर में योगदान बढ़ाने से बचत बढ़ सकती है, लेकिन इससे घरेलू बजट, कंपनियों की लागत, वेतन या दूसरे कर प्रभावित हो सकते हैं।
- एनज़ेड सुपर फ़ंड भविष्य की पेंशन लागत की तैयारी के लिए मौजूदा धन का निवेश करता है; संपादकीय ने कर और योगदान की रकम में अंतर तथा दीर्घकालीन निवेश से जुड़ी एक धारणा का उल्लेख किया है।
- संपादकीय का सुझाव है कि आवास लागत, बचत, फ़ंड में पहले से जमा की गई रकम, उत्पादकता, रोज़गार और आर्थिक विकास जैसे पहलुओं पर साथ में विचार करना चाहिए।
अब भी अज्ञात बातें
- लेखक एनज़ेड सुपर पाने की उम्र या लाभ की गणना के तरीके में किस ख़ास बदलाव का समर्थन करते हैं, यह बताया नहीं गया है।
- एनज़ेड सुपर फ़ंड के कर या सरकारी योगदान में बदलाव से आने वाली पीढ़ियों पर पड़ने वाला बोझ वास्तव में कितना बदलेगा, इसकी पुष्टि नहीं हुई है।
- 30 साल बाद फ़ंड के आकार का दिया गया अनुमान सालाना 7.2% रिटर्न की धारणा पर आधारित है; केवल इस जानकारी से वास्तविक नतीजे का पता नहीं लगाया जा सकता।
पाठक क्या जाँचें
- सेवानिवृत्ति से जुड़ा कोई नीतिगत प्रस्ताव देखते समय यह जाँचा जा सकता है कि उसमें पेंशन पाने की उम्र के साथ-साथ आवास लागत और निजी बचत पर भी विचार किया गया है या नहीं।
- अगर कीवीसेवर के योगदान या कर व्यवस्था में बदलाव का प्रस्ताव हो, तो यह देखना ज़रूरी है कि इसकी लागत घरों, नियोक्ताओं या दूसरे करदाताओं में से कौन उठाएगा।
- एनज़ेड सुपर फ़ंड से जुड़े प्रस्तावों में मौजूदा सरकारी वित्त पर असर और भविष्य के लिए फ़ंड में जमा होने वाले संसाधनों के प्रभाव—दोनों की तुलना की जा सकती है।