Firmus Technologies, développeur de centres de données pour l’IA, prévoit de lever 7 milliards de dollars australiens auprès des investisseurs lors de son introduction à la Bourse australienne (호주증권거래소, ASX) le 23 octobre. L’offre valorise l’entreprise jusqu’à 43,7 milliards de dollars australiens. Selon l’article, il s’agirait de la deuxième plus importante introduction en Bourse (IPO, opération par laquelle une entreprise vend pour la première fois ses actions au public) de l’histoire australienne, après celle de Telstra en 1997. Firmus est toutefois déficitaire, et seule une partie de la capacité de ses centres de données déjà contractualisée est en service. La question centrale de cette introduction est de savoir dans quelle mesure cette valorisation élevée reflète réellement l’ampleur de l’activité et la situation financière de l’entreprise.
Contexte
Firmus développe des centres de données équipés de puces Nvidia et loue leur puissance de calcul à de grandes entreprises technologiques comme Meta et OpenAI. Contrairement aux opérateurs traditionnels de centres de données, qui fournissent principalement les locaux et l’électricité, tandis que leurs clients apportent les puces, Firmus possède elle-même ces dernières. Ce modèle fournit aux clients la puissance de calcul dont ils ont besoin, mais expose directement l’entreprise à la valeur des puces et à l’évolution technologique.
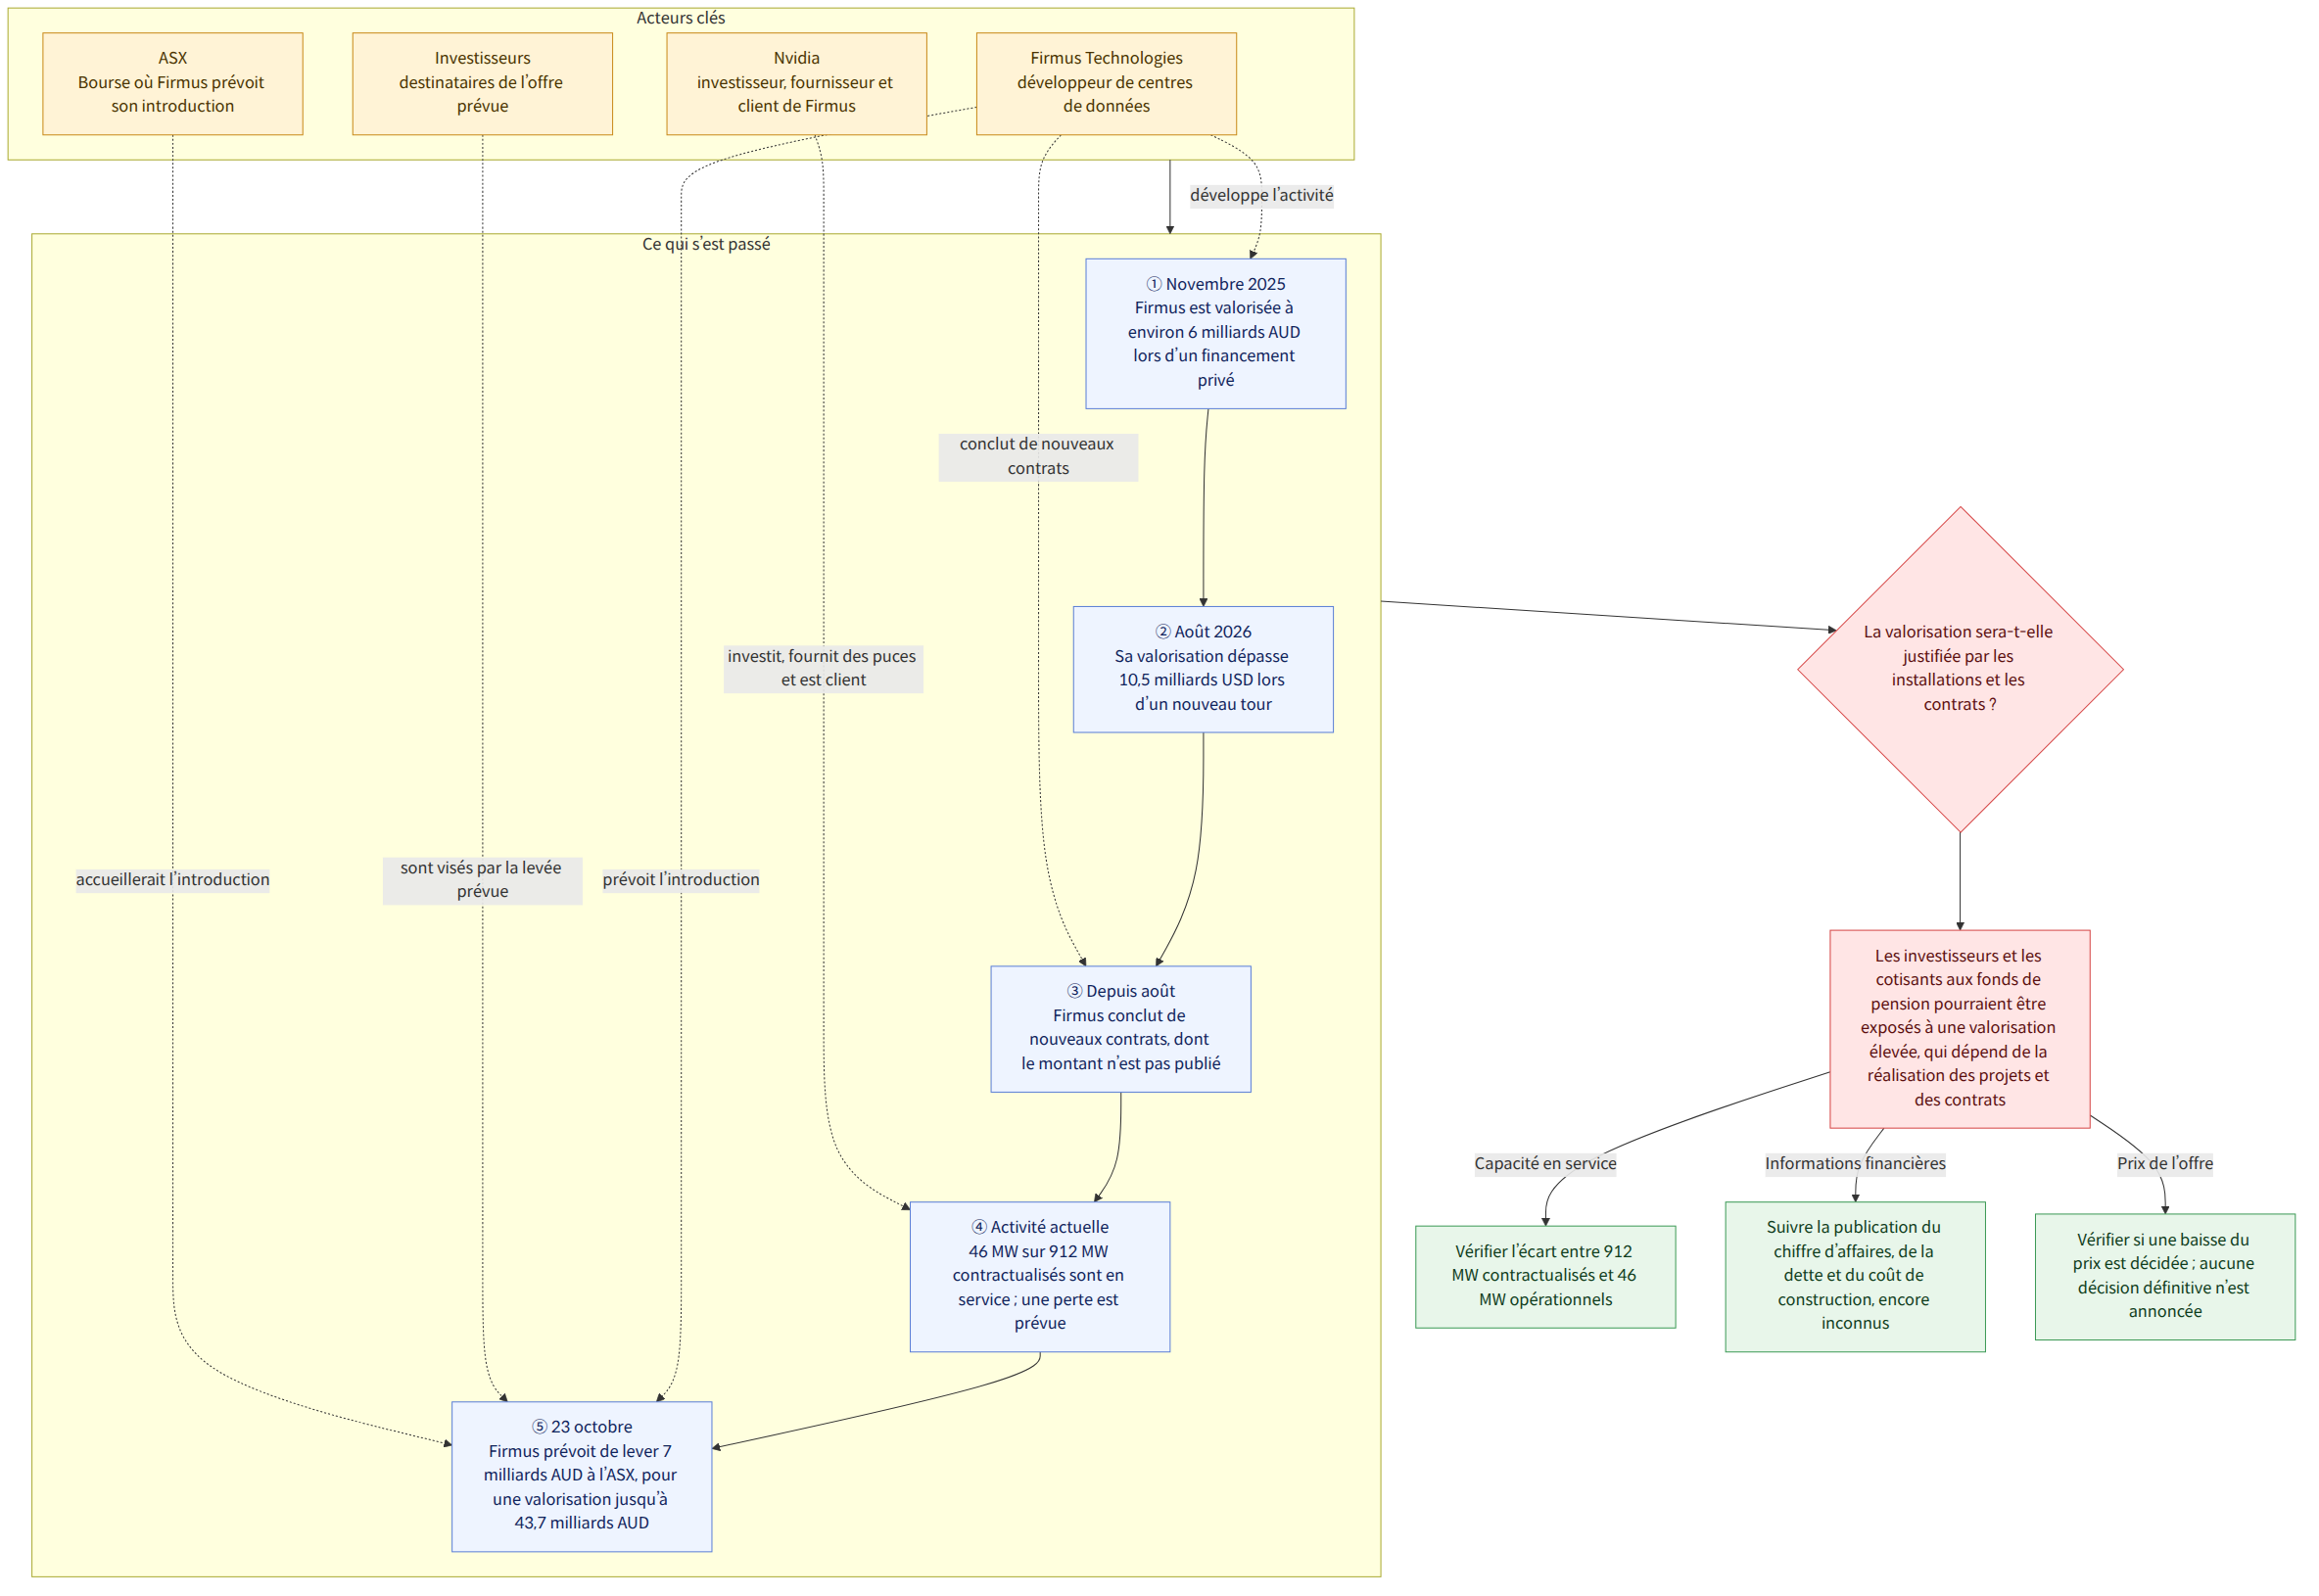
La capacité des centres de données contractualisée par Firmus s’élève à 912 mégawatts (MW). Mais seuls 46 MW sont actuellement en service, soit environ 5 %. Deux centres de données sont en exploitation ; les autres sont en projet ou en construction. L’article rapporte que Firmus prévoit une perte de 77 millions de dollars australiens au premier semestre de l’exercice en cours. Il existe donc un écart important entre la capacité contractualisée et celle des installations actuellement opérationnelles, et la réalisation concrète des projets est un facteur déterminant pour évaluer l’entreprise.
La progression de sa valorisation est également remarquable. Firmus avait été valorisée à environ 6 milliards de dollars australiens lors d’un tour de financement privé en novembre 2025, puis à plus de 10,5 milliards de dollars américains lors d’un tour en août 2026. La valorisation visée pour l’introduction, à 43,7 milliards de dollars australiens, représente environ le triple de celle d’août. L’entreprise a conclu de nouveaux contrats depuis août, mais leur montant n’a pas été rendu public. Les informations disponibles ne permettent donc pas d’évaluer l’ampleur de l’activité qui justifierait cette hausse de valorisation.
Les informations financières présentent également des lacunes. L’article souligne qu’il n’est pas encore possible de connaître le chiffre d’affaires actuel et prévisionnel de Firmus, son niveau d’endettement ou le coût de construction de ses centres de données. Ces éléments sont nécessaires aux investisseurs pour évaluer non seulement les perspectives de croissance du chiffre d’affaires, mais aussi les financements nécessaires à la construction des installations et le poids des pertes. Des articles ont fait état d’un examen d’une éventuelle baisse du prix de l’offre, mais aucune décision définitive n’a été annoncée.
Ce que cela signifie
Une valorisation élevée ne signifie pas nécessairement qu’elle est erronée. Toutefois, le fait que seuls environ 5 % de la capacité contractualisée soient actuellement en service signifie que les investisseurs attribuent une valeur importante non seulement à l’activité déjà opérationnelle, mais aussi aux installations qui restent à construire et à la réalisation future des contrats. Si les projets ou les contrats ne se concrétisent pas en installations opérationnelles et en revenus au rythme attendu, il pourrait devenir difficile de justifier cette valorisation élevée.
Le modèle consistant à détenir directement les puces comporte aussi des risques liés à l’évolution technologique. L’article explique que Nvidia est à la fois investisseur, fournisseur et client de Firmus. Lorsque plusieurs relations commerciales convergent ainsi autour d’une même entreprise, toute évolution de sa technologie ou de ses perspectives d’activité peut également avoir des répercussions sur Firmus. Les informations publiques ne permettent toutefois pas de savoir quelles pertes concrètes ces risques pourraient entraîner.
L’issue de l’introduction en Bourse pourrait aussi avoir des conséquences sur l’épargne-retraite des particuliers. Si Firmus intègre de grands indices boursiers, les fonds passifs (fonds qui investissent en reproduisant la composition d’un indice) qui suivent ces indices pourraient devoir acheter ses actions. L’article estime que les achats des fonds passifs pourraient atteindre entre 500 millions et 1 milliard de dollars australiens au cours des trois premiers mois suivant l’introduction. Si une partie de l’épargne-retraite est investie dans des fonds indiciels et que ces fonds détiennent des actions Firmus, les cotisants pourraient être indirectement exposés aux variations du cours, même s’ils n’ont pas choisi eux-mêmes d’acheter ces actions.
Par exemple, si l’épargne-retraite d’un cotisant est investie dans un fonds qui suit un indice comprenant Firmus, une partie de son patrimoine pourrait être liée au cours de l’action Firmus par l’intermédiaire des achats du fonds. Cela ne signifie pas que tous les cotisants aux fonds de pension détiendront nécessairement des actions Firmus. La détention effective et sa proportion dépendront du produit de retraite souscrit et de la stratégie d’investissement du fonds.
Ce qui est établi et ce qui reste à savoir
Faits établis
- Firmus prévoit de lever 7 milliards de dollars australiens lors de son introduction à l’ASX le 23 octobre et vise une valorisation pouvant atteindre 43,7 milliards de dollars australiens.
- Sur les 912 MW de capacité contractualisée, 46 MW sont en service. Deux centres de données sont exploités ; les autres sont en projet ou en construction.
- L’entreprise prévoit une perte de 77 millions de dollars australiens au premier semestre de l’exercice en cours.
- Firmus prévoit trois centres de données dans le nord de la Tasmanie. Le site de Bell Bay devrait devenir le plus gros consommateur d’électricité de l’État.
- La Banque de réserve d’Australie (호주중앙은행, RBA) a averti que les relations financières circulaires entre entreprises de l’IA pourraient accroître les vulnérabilités du système financier, sans toutefois nommer directement Firmus.
Ce qui reste à savoir
- Quel est le chiffre d’affaires actuel et prévisionnel de Firmus, quel est le montant de sa dette et combien coûtera la construction de ses centres de données ?
- Le prix de l’offre sera-t-il finalement abaissé ?
- Quels sont les montants et les conditions précis des nouveaux contrats conclus avec OpenAI et d’autres entreprises ?
- Quand les installations en projet ou en construction entreront-elles en service, et à quel rythme la capacité contractualisée se traduira-t-elle en chiffre d’affaires ?
Points à vérifier
- Lorsque les documents relatifs à l’offre seront publiés, il faudra examiner ensemble les prévisions de chiffre d’affaires, les pertes, la dette et les coûts de construction afin de comprendre sur quelles hypothèses repose la valorisation.
- Les cotisants aux fonds de pension peuvent vérifier si leur produit investit dans des fonds indiciels et comment la part détenue et la volatilité pourraient évoluer si ces fonds intègrent Firmus.
- Les lecteurs qui s’intéressent aux projets de centres de données en Tasmanie devraient distinguer l’état d’avancement de chaque installation, les enjeux liés à la consommation électrique locale et la situation de la consultation des habitants.